Từ ngày 01/07/2025, Luật Thuế Giá Trị Gia Tăng (GTGT) mới sẽ chính thức có hiệu lực với nhiều điểm bổ sung và điều chỉnh quan trọng. Doanh nghiệp và cá nhân cần nắm rõ để đảm bảo tuân thủ và tối ưu hóa hoạt động kinh doanh.
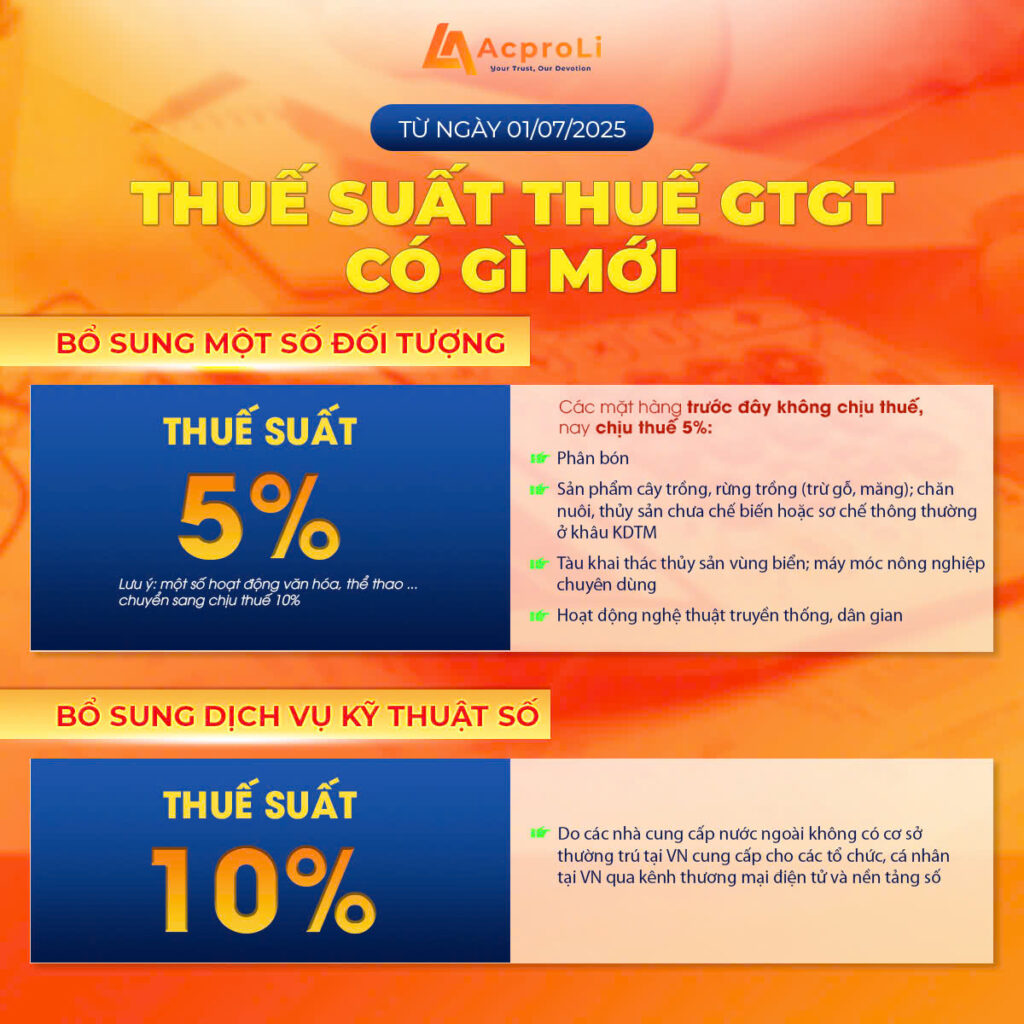
1. THUẾ SUẤT 5% – BỔ SUNG MỘT SỐ ĐỐI TƯỢNG
Một số mặt hàng trước đây không chịu thuế GTGT, nay sẽ áp dụng thuế suất 5%, bao gồm:
-
Phân bón
-
Sản phẩm cây trồng, rừng trồng (trừ gỗ, măng); chăn nuôi, thủy sản chưa chế biến hoặc sơ chế thông thường ở khu kinh tế thương mại
-
Tàu khai thác thủy sản vùng biển; máy móc nông nghiệp chuyên dùng
-
Hoạt động nghệ thuật truyền thống, dân gian
Lưu ý: Một số hoạt động văn hóa, thể thao… sẽ chuyển sang chịu thuế suất 10%.
2. THUẾ SUẤT 10% – BỔ SUNG DỊCH VỤ KỸ THUẬT SỐ
Các dịch vụ kỹ thuật số do nhà cung cấp nước ngoài cung cấp cho tổ chức, cá nhân tại Việt Nam (thông qua các nền tảng thương mại điện tử, website…) sẽ chịu thuế GTGT 10%.
3. THUẾ SUẤT 0% – MỞ RỘNG PHẠM VI ÁP DỤNG
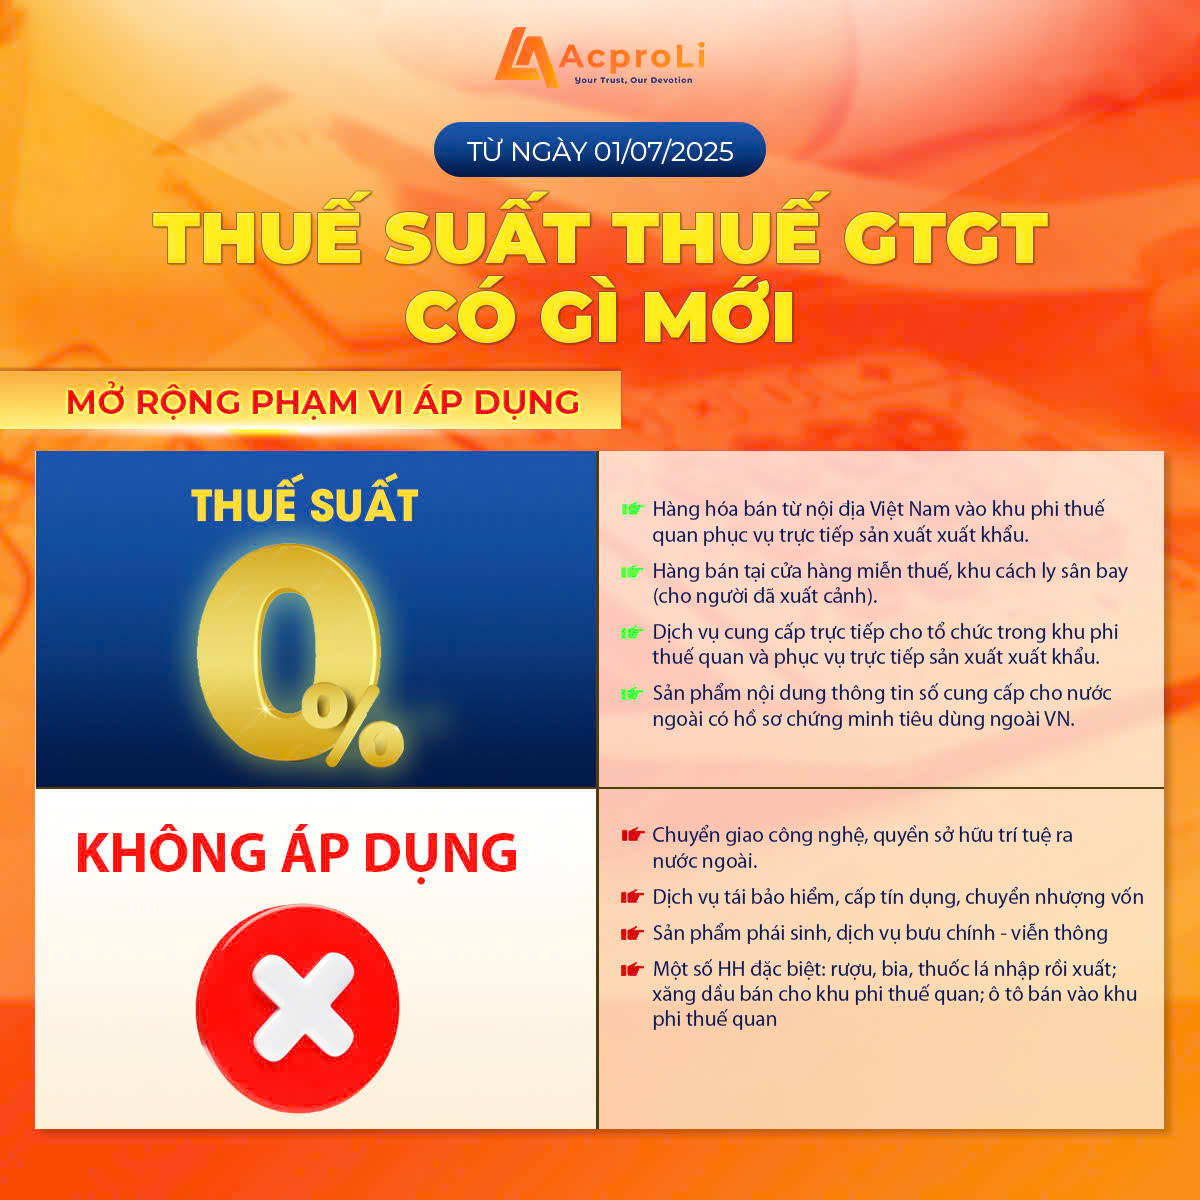
Các đối tượng sau được áp dụng thuế suất 0%:
-
Hàng hóa bán từ nội địa vào khu phi thuế quan phục vụ sản xuất xuất khẩu
-
Hàng bán tại cửa hàng miễn thuế, khu cách ly sân bay (cho người đã xuất cảnh)
-
Dịch vụ cung cấp trực tiếp cho tổ chức trong khu phi thuế quan, phục vụ sản xuất xuất khẩu
-
Sản phẩm nội dung thông tin số cung cấp ra nước ngoài, có chứng minh tiêu dùng ngoài lãnh thổ Việt Nam
Không áp dụng thuế suất 0% với:
-
Chuyển giao công nghệ, quyền sở hữu trí tuệ ra nước ngoài
-
Dịch vụ tài chính, bảo hiểm, cấp tín dụng, chuyển nhượng vốn
-
Dịch vụ bưu chính, viễn thông
-
Một số hàng hóa đặc biệt: rượu, bia, thuốc lá nhập khẩu; xăng dầu bán cho khu phi thuế quan; ô tô bán vào khu phi thuế quan
4. PHƯƠNG PHÁP TÍNH THUẾ GTGT
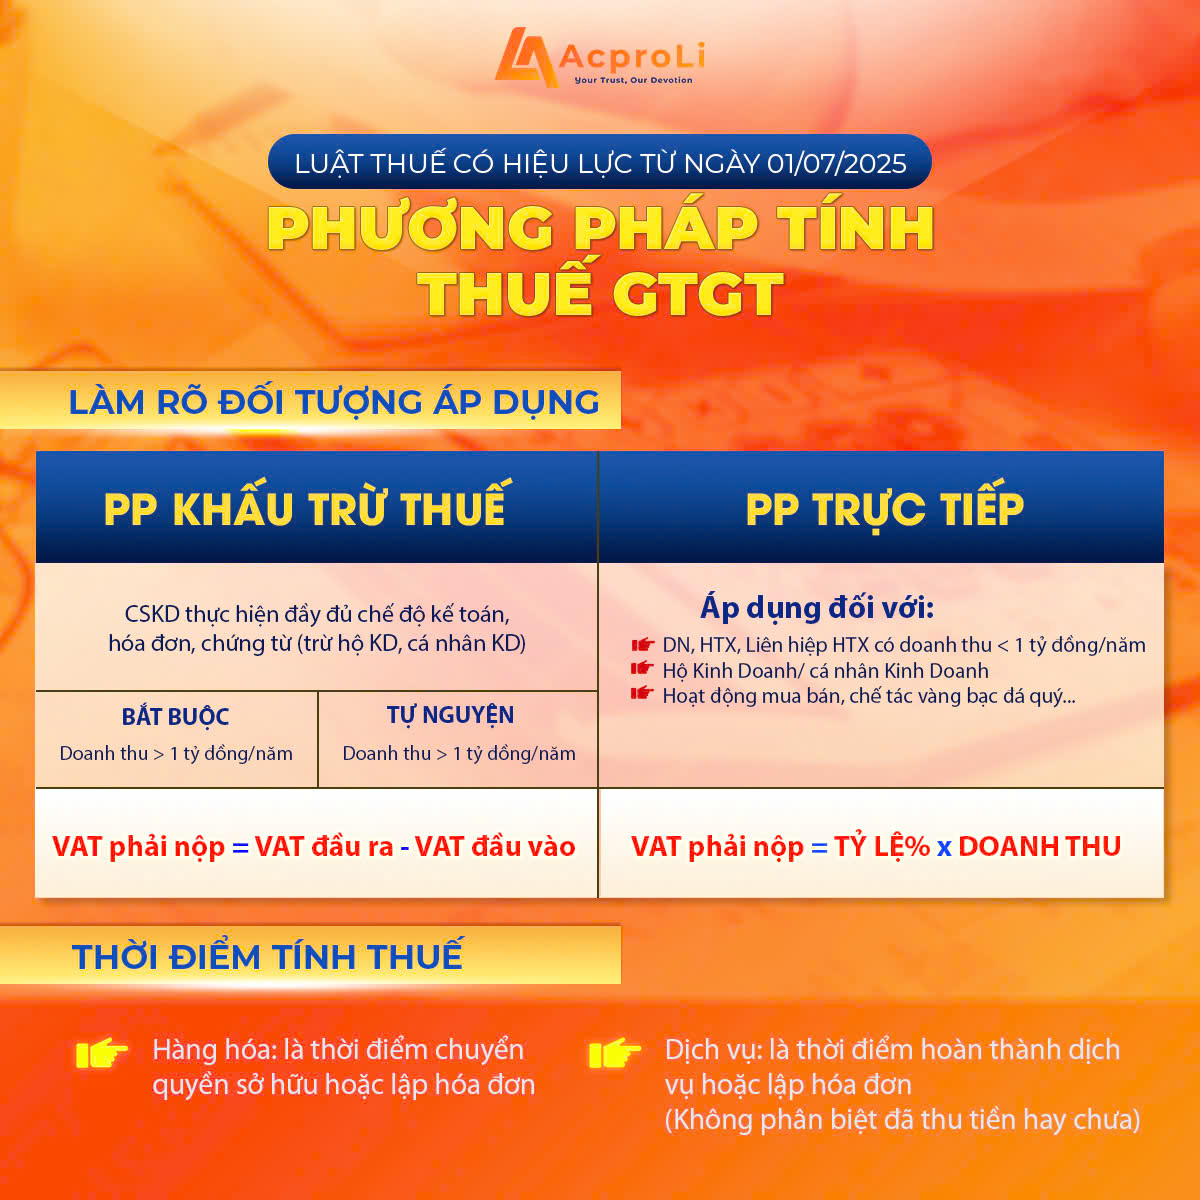
Phương pháp khấu trừ (VAT = đầu ra – đầu vào)
Áp dụng cho:
-
Cơ sở kinh doanh thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ
-
Doanh thu > 1 tỷ đồng/năm (bắt buộc)
-
Doanh thu ≤ 1 tỷ đồng/năm (tự nguyện)
Phương pháp trực tiếp (VAT = tỷ lệ % × doanh thu)
Áp dụng cho:
-
DN, HTX, liên hiệp HTX có doanh thu dưới 1 tỷ đồng/năm
-
Hộ kinh doanh, cá nhân kinh doanh
-
Hoạt động chế tác vàng, bạc, đá quý…
5. THỜI ĐIỂM TÍNH THUẾ
-
Hàng hóa: tính tại thời điểm chuyển quyền sở hữu hoặc lập hóa đơn
-
Dịch vụ: tính tại thời điểm hoàn thành dịch vụ hoặc lập hóa đơn (không phân biệt đã thu tiền hay chưa)
KẾT LUẬN
Luật Thuế GTGT sửa đổi 2025 mang đến nhiều thay đổi đáng chú ý, đặc biệt đối với doanh nghiệp vừa và nhỏ, hộ kinh doanh cá nhân, lĩnh vực kỹ thuật số và hoạt động xuất nhập khẩu.
Doanh nghiệp nên rà soát lại các mặt hàng, dịch vụ kinh doanh để điều chỉnh kịp thời về thuế suất và phương pháp kê khai, tính thuế.