1. HOÀN THÀNH KHAI BÁO TÀI KHOẢN NGÂN HÀNG, VÍ ĐIỆN TỬ NHẬN TIỀN KINH DOANH TRƯỚC 31/07/2026
Đây là một trong những nghĩa vụ quan trọng mà hộ kinh doanh cần hoàn thành trong năm 2026 theo lộ trình quản lý thuế điện tử.
Hộ kinh doanh có sử dụng các hình thức nhận tiền sau cần rà soát và thực hiện thông báo:
- Tài khoản ngân hàng nhận tiền từ khách hàng.
- Mã QR thanh toán.
- Ví điện tử nhận tiền bán hàng, cung cấp dịch vụ.
- Tài khoản cá nhân đang sử dụng để nhận tiền kinh doanh.
Hạn cuối cần lưu ý :Đối với hộ kinh doanh doanh thu từ 1 tỷ đồng/năm trở xuống thuộc diện được gia hạn, thời hạn cuối cùng để hoàn thành việc thông báo là ngày 31/07/2026. Sau thời điểm này, hộ kinh doanh chưa thực hiện có thể bị xem là chưa hoàn thành nghĩa vụ thủ tục thuế theo quy định.
Hộ kinh doanh cần rà soát ngay
- Tài khoản ngân hàng đang nhận tiền từ khách hàng.
- Mã QR thanh toán đang sử dụng.
- Ví điện tử phục vụ hoạt động kinh doanh.
- Các tài khoản mới mở nhưng chưa thông báo với cơ quan thuế.
Sau khi rà soát, hộ kinh doanh cần thực hiện thông báo các tài khoản ngân hàng, mã QR và ví điện tử đang sử dụng cho hoạt động kinh doanh với cơ quan thuế thông qua Cổng Thuế điện tử. Và cần khai báo đầy đủ các tài khoản đang thực tế nhận tiền từ khách hàng, bao gồm cả tài khoản cá nhân nếu đang được sử dụng cho hoạt động kinh doanh.
* Lưu ý đối với hộ kinh doanh Nhóm 2, Nhóm 3 và Nhóm 4: Đây là các nhóm hộ kinh doanh đã thuộc diện phải thực hiện thông báo tài khoản ngân hàng, mã QR và ví điện tử theo lộ trình quản lý thuế trước đó. Nếu đến nay vẫn chưa thực hiện, hộ kinh doanh nên khẩn trương rà soát và hoàn thành việc thông báo bổ sung với cơ quan thuế trong thời gian sớm nhất để hạn chế các rủi ro liên quan đến thủ tục thuế.
* Đối với hộ kinh doanh Nhóm 1 (doanh thu từ 1 tỷ đồng/năm trở xuống), thời hạn cuối cùng để hoàn thành việc thông báo là ngày 31/07/2026. Sau thời điểm này, hộ kinh doanh chưa thực hiện có thể bị xác định là chưa hoàn thành nghĩa vụ thông báo thông tin theo quy định về quản lý thuế và có nguy cơ bị xử lý vi phạm hành chính về thủ tục thuế theo quy định hiện hành.
2. RÀ SOÁT TOÀN BỘ DOANH THU THỰC TẾ PHÁT SINH TRONG 6 THÁNG ĐẦU NĂM 2026 ĐỂ CHỦ ĐỘNG CHUẨN BỊ NGHĨA VỤ THUẾ CÁC QUÝ TIẾP THEO
Đây là một trong những việc quan trọng mà hộ kinh doanh nên thực hiện trong Quý 2/2026. Bởi doanh thu thực tế phát sinh không chỉ ảnh hưởng đến số thuế phải nộp mà còn là căn cứ để xác định hộ kinh doanh đang thuộc nhóm nào và phải thực hiện những nghĩa vụ thuế gì trong thời gian tới.
Nhiều hộ kinh doanh hiện nay chỉ theo dõi doanh thu từ tiền mặt hoặc tài khoản ngân hàng chính, trong khi doanh thu thực tế có thể đến từ nhiều nguồn khác nhau. Điều này dẫn đến việc đánh giá sai quy mô hoạt động và không kịp chuẩn bị cho các nghĩa vụ thuế phát sinh khi doanh thu vượt ngưỡng.
Hộ kinh doanh cần rà soát và cộng đầy đủ toàn bộ doanh thu thực tế phát sinh từ:
- Tiền mặt.
- Chuyển khoản ngân hàng.
- Mã QR thanh toán.
- Ví điện tử.
- Các trang thương mại điện tử như:TikTok Shop, Shopee, Lazada, Tiki…..
- Website và các nền tảng bán hàng khác.
- Các nguồn doanh thu phát sinh khác liên quan đến hoạt động kinh doanh.
Ví dụ:
Một hộ kinh doanh bán mỹ phẩm có doanh thu 6 tháng đầu năm 2026 như sau:
- Tiền mặt: 250 triệu đồng.
- Chuyển khoản: 450 triệu đồng.
- TikTok Shop: 180 triệu đồng.
Tổng doanh thu thực tế phát sinh trong 6 tháng đầu năm là 880 triệu đồng.
Nếu 6 tháng cuối năm duy trì mức kinh doanh tương tự, doanh thu cả năm có thể đạt khoảng 1,76 tỷ đồng.
Trong trường hợp này, hộ kinh doanh có thể không còn thuộc nhóm doanh thu dưới 1 tỷ đồng/năm mà sẽ chuyển sang nhóm có nghĩa vụ quản lý thuế cao hơn theo quy định.
Hộ kinh doanh cần rà soát ngay:
- Tổng doanh thu thực tế đã phát sinh từ đầu năm đến nay.
- Doanh thu phát sinh qua các sàn thương mại điện tử.
- Doanh thu nhận qua tài khoản ngân hàng, QR và ví điện tử.
- Khả năng doanh thu cả năm vượt ngưỡng 1 tỷ đồng.
- Các nghĩa vụ thuế có thể phát sinh nếu doanh thu thay đổi nhóm.
Sau khi rà soát, hộ kinh doanh nên chủ động ước tính doanh thu cả năm 2026 để xác định trước khả năng thay đổi nhóm quản lý thuế và chuẩn bị các nghĩa vụ tương ứng về khai thuế, hóa đơn điện tử, chứng từ và sổ sách kế toán nếu thuộc diện áp dụng.
- Lưu ý: Việc xác định doanh thu không chỉ dựa trên tiền mặt hoặc một tài khoản ngân hàng duy nhất. Cơ quan thuế xác định doanh thu trên cơ sở toàn bộ nguồn thu từ hoạt động kinh doanh, bao gồm cả doanh thu phát sinh trên các nền tảng thương mại điện tử và các hình thức thanh toán không dùng tiền mặt.
- Hộ kinh doanh có doanh thu đang tiệm cận hoặc vượt ngưỡng 1 tỷ đồng/năm nên đặc biệt lưu ý việc rà soát doanh thu trong Quý 2 và Quý 3/2026. Việc chủ động đánh giá sớm sẽ giúp chuẩn bị kịp thời các nghĩa vụ thuế phát sinh, tránh tình trạng đến cuối năm mới phát hiện doanh thu đã vượt ngưỡng và phải xử lý nhiều thủ tục trong thời gian ngắn.
BẠN ĐANG LO LẮNG VỀ NGHĨA VỤ THUẾ NĂM 2026?
ACPROLI HỖ TRỢ BẠN GIẢI QUYẾT NGAY
• Hỗ trợ rà soát doanh thu và xác định nhóm hộ kinh doanh
• Tư vấn khai báo tài khoản ngân hàng, QR, ví điện tử
• Giải đáp các nghĩa vụ thuế cần thực hiện trước 31/07/2026
• Đặc Biệt: Miễn phí đến 03 tháng dịch vụ kế toán trọn gói dành cho hộ kinh doanh
3. RÀ SOÁT NGAY NGHĨA VỤ KÊ KHAI VÀ NỘP THUẾ ĐỂ TRÁNH BỊ TRUY THU, XỬ PHẠT
Đây là một trong những nội dung quan trọng nhất mà hộ kinh doanh cần kiểm tra trong Quý 2/2026. Trên thực tế, phần lớn các trường hợp bị truy thu hoặc xử phạt không xuất phát từ việc cố tình trốn thuế mà do xác định sai nhóm hộ kinh doanh, kê khai thiếu doanh thu hoặc bỏ sót các nghĩa vụ phải thực hiện.
Vì vậy, trước khi bước sang các quý tiếp theo, hộ kinh doanh nên rà soát lại doanh thu thực tế và xác định chính xác mình đang thuộc nhóm nào để thực hiện đúng nghĩa vụ thuế tương ứng.
Hộ kinh doanh cần xác định mình thuộc nhóm nào
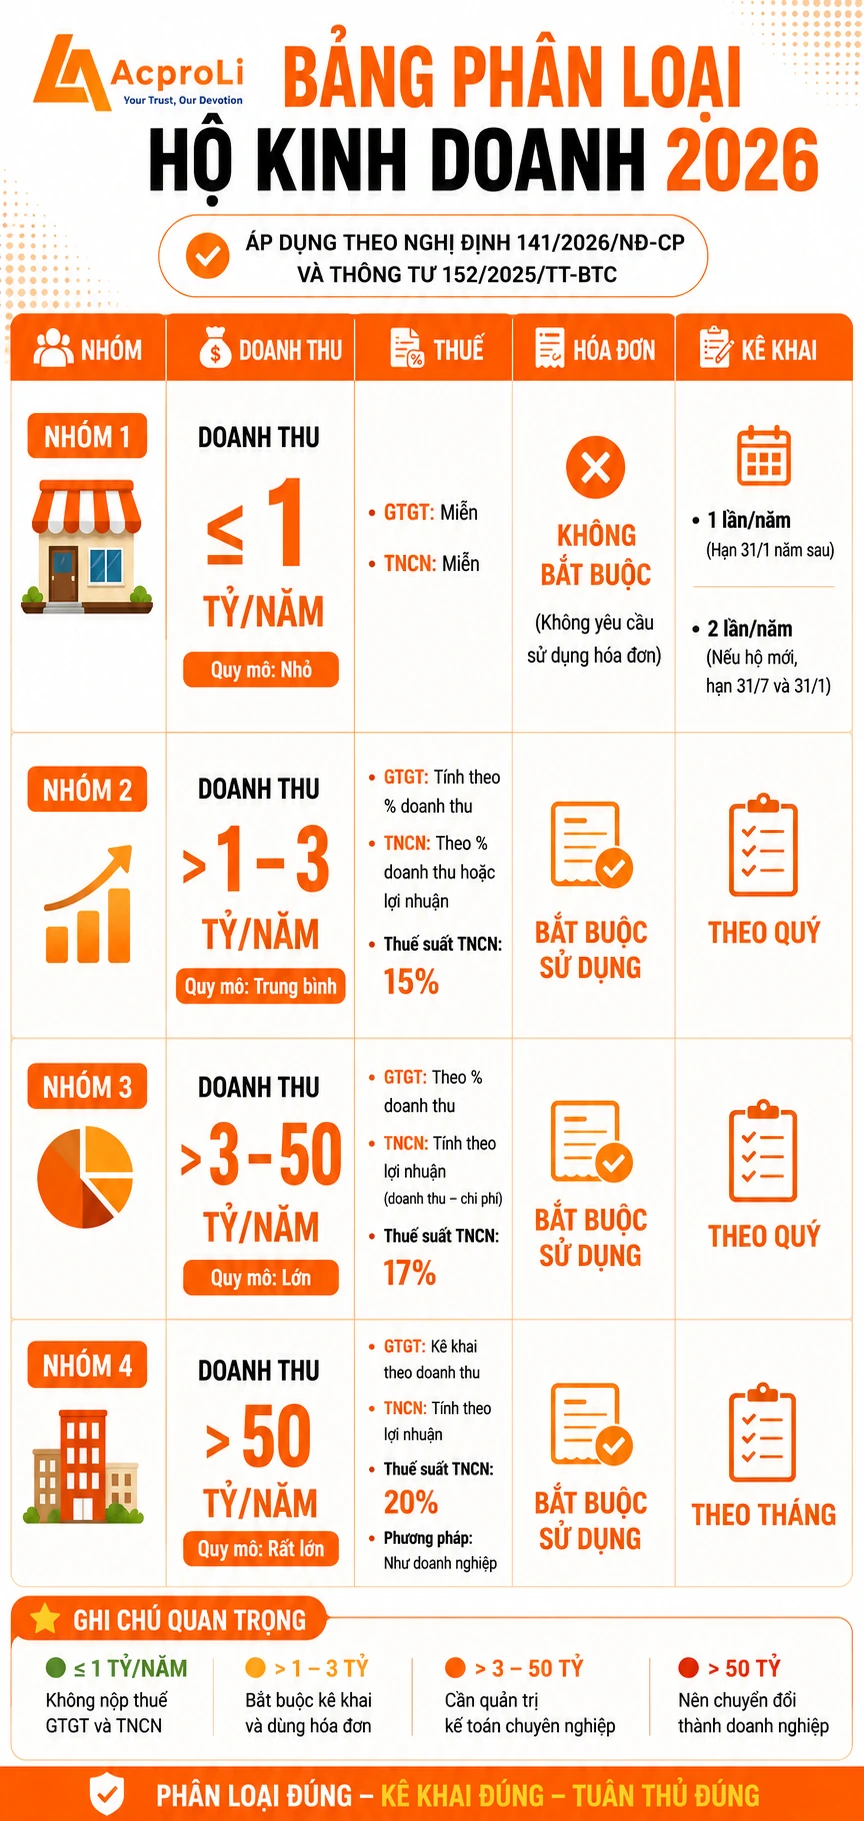
Hộ kinh doanh thuộc diện kê khai cần kiểm tra lại toàn bộ các kỳ khai thuế đã thực hiện từ đầu năm 2026 đến nay để bảo đảm:
- Không bỏ sót doanh thu phát sinh.
- Không kê khai thiếu doanh thu.
- Không bỏ sót các kỳ khai thuế phải nộp.
- Không còn các khoản thuế phát sinh chưa hoàn thành nghĩa vụ.
Trong trường hợp phát hiện sai sót, hộ kinh doanh nên chủ động thực hiện điều chỉnh, bổ sung theo quy định thay vì chờ đến khi cơ quan thuế kiểm tra.
- Lưu ý: Doanh thu phát sinh qua chuyển khoản ngân hàng, mã QR, ví điện tử, sàn thương mại điện tử và các nền tảng trực tuyến đều có thể được sử dụng để đối chiếu với hồ sơ thuế đã kê khai.
- Đối với hộ kinh doanh thuộc Nhóm 2, Nhóm 3 và Nhóm 4, việc rà soát nghĩa vụ kê khai và nộp thuế trong Quý 2/2026 là đặc biệt quan trọng. Nếu còn tồn tại các khoản thuế chưa kê khai hoặc chưa nộp đúng hạn, hộ kinh doanh có thể phát sinh nghĩa vụ truy thu, tiền chậm nộp và các rủi ro xử phạt hành chính về thuế theo quy định hiện hành.
5. KIỂM TRA CHÊNH LỆCH GIỮA DOANH THU KÊ KHAI VÀ TIỀN NHẬN QUA TÀI KHOẢN
Trong bối cảnh cơ quan thuế tăng cường quản lý doanh thu thông qua tài khoản ngân hàng, mã QR và các hình thức thanh toán điện tử, hộ kinh doanh cần đặc biệt lưu ý đến sự chênh lệch giữa doanh thu đã kê khai và số tiền thực tế nhận vào tài khoản.
Thực tế không phải mọi khoản tiền chuyển vào tài khoản đều là doanh thu. Tuy nhiên, nếu số tiền nhận qua tài khoản cao hơn đáng kể so với doanh thu đã kê khai mà không có hồ sơ chứng minh rõ ràng, hộ kinh doanh có thể gặp khó khăn khi giải trình nguồn tiền trong quá trình kiểm tra hoặc đối chiếu dữ liệu thuế.
Ví dụ:
Trong tháng 6/2026:
- Doanh thu đã kê khai: 80 triệu đồng.
- Tổng tiền nhận qua tài khoản ngân hàng: 130 triệu đồng.
Khi đó hộ kinh doanh cần xác định rõ:
✓ 80 triệu đồng nào là doanh thu đã kê khai.
✓ 50 triệu đồng còn lại phát sinh từ nguồn nào.
✓ Các khoản tiền nhận thêm có liên quan đến hoạt động kinh doanh hay không.
Trên thực tế, phần chênh lệch này có thể đến từ nhiều nguyên nhân khác nhau như: Tiền người thân chuyển khoản., tiền vay hoặc mượn cá nhân. ,tiền chuyển khoản giữa các tài khoản của chính hộ kinh doanh, tiền thu hộ, chi hộ….
Vì thế hộ kinh doanh cần rà soát ngay:
- Doanh thu đã kê khai theo từng tháng, từng quý.
- Tổng số tiền thực tế nhận qua tài khoản ngân hàng.
- Doanh thu nhận qua mã QR và ví điện tử.
- Các khoản tiền nhận vào không phải doanh thu.
- Các khoản chênh lệch chưa có hồ sơ giải trình.
Sau khi rà soát, hộ kinh doanh nên phân loại rõ từng khoản tiền phát sinh trong tài khoản để xác định đâu là doanh thu kinh doanh và đâu là các khoản tiền không thuộc doanh thu chịu thuế.
Đối với các khoản tiền không phải doanh thu, nên chủ động lưu giữ hồ sơ chứng minh để phục vụ việc giải trình khi cần thiết, bao gồm: Sao kê ngân hàng, tài liệu chứng minh nguồn gốc các khoản tiền không phải doanh thu.
- Lưu ý: Việc tài khoản ngân hàng phát sinh số tiền lớn hơn doanh thu đã kê khai không đồng nghĩa toàn bộ khoản tiền đó là doanh thu chịu thuế. Tuy nhiên, hộ kinh doanh có trách nhiệm chứng minh nguồn gốc đối với các khoản tiền không liên quan đến hoạt động kinh doanh.
- Đối với các hộ kinh doanh thường xuyên nhận tiền qua chuyển khoản, mã QR hoặc ví điện tử, việc đối chiếu định kỳ giữa doanh thu kê khai và dòng tiền thực nhận sẽ giúp hạn chế rủi ro khi cơ quan thuế thực hiện đối chiếu dữ liệu và kiểm tra nghĩa vụ thuế trong tương lai.
6. CHỦ ĐỘNG LƯU GIỮ HÓA ĐƠN, CHỨNG TỪ VÀ SAO KÊ NGÂN HÀNG ĐỂ SẴN SÀNG GIẢI TRÌNH KHI CẦN THIẾT
Bên cạnh việc thực hiện các nghĩa vụ về thuế, hộ kinh doanh nên chủ động lưu giữ đầy đủ hồ sơ, chứng từ phát sinh trong quá trình hoạt động kinh doanh. Đây là căn cứ quan trọng để chứng minh doanh thu, chi phí và các nghĩa vụ thuế đã thực hiện khi cơ quan thuế yêu cầu kiểm tra hoặc giải trình.
Hộ kinh doanh nên rà soát và lưu giữ:
- Hóa đơn đầu vào, đầu ra.
- Hợp đồng mua bán, cung cấp dịch vụ.
- Phiếu thu, phiếu chi.
- Sao kê tài khoản ngân hàng.
- Lịch sử giao dịch ví điện tử.
- Báo cáo doanh thu từ Facebook, TikTok Shop, Shopee, Lazada, Tiki và các nền tảng bán hàng khác.
- Hồ sơ vay mượn, thu hộ – chi hộ (nếu có).
Sau khi rà soát, hộ kinh doanh nên sắp xếp hồ sơ theo từng tháng hoặc từng quý để thuận tiện cho việc đối chiếu doanh thu, kê khai thuế và giải trình khi cần thiết.
- Lưu ý: Trong trường hợp cơ quan thuế kiểm tra hoặc đối chiếu dữ liệu, các hồ sơ và chứng từ này sẽ là căn cứ quan trọng để chứng minh nguồn gốc doanh thu, chi phí và các giao dịch phát sinh.
- Hộ kinh doanh càng lưu trữ hồ sơ đầy đủ và khoa học thì càng giảm thiểu được rủi ro khi giải trình, kiểm tra hoặc thanh tra thuế trong tương lai.
BẠN ĐANG LO LẮNG VỀ NGHĨA VỤ THUẾ NĂM 2026?
ACPROLI HỖ TRỢ BẠN GIẢI QUYẾT NGAY
• Hỗ trợ rà soát doanh thu và xác định nhóm hộ kinh doanh
• Tư vấn khai báo tài khoản ngân hàng, QR, ví điện tử
• Giải đáp các nghĩa vụ thuế cần thực hiện trước 31/07/2026
• Đặc Biệt: Miễn phí đến 03 tháng dịch vụ kế toán trọn gói dành cho hộ kinh doanh
5. KIỂM TRA CHÊNH LỆCH GIỮA DOANH THU KÊ KHAI VÀ TIỀN NHẬN QUA TÀI KHOẢN
Trong bối cảnh cơ quan thuế tăng cường quản lý doanh thu thông qua tài khoản ngân hàng, mã QR và các hình thức thanh toán điện tử, hộ kinh doanh cần đặc biệt lưu ý đến sự chênh lệch giữa doanh thu đã kê khai và số tiền thực tế nhận vào tài khoản.
Thực tế không phải mọi khoản tiền chuyển vào tài khoản đều là doanh thu. Tuy nhiên, nếu số tiền nhận qua tài khoản cao hơn đáng kể so với doanh thu đã kê khai mà không có hồ sơ chứng minh rõ ràng, hộ kinh doanh có thể gặp khó khăn khi giải trình nguồn tiền trong quá trình kiểm tra hoặc đối chiếu dữ liệu thuế.
Ví dụ:
Trong tháng 6/2026:
- Doanh thu đã kê khai: 80 triệu đồng.
- Tổng tiền nhận qua tài khoản ngân hàng: 130 triệu đồng.
Khi đó hộ kinh doanh cần xác định rõ:
✓ 80 triệu đồng nào là doanh thu đã kê khai.
✓ 50 triệu đồng còn lại phát sinh từ nguồn nào.
✓ Các khoản tiền nhận thêm có liên quan đến hoạt động kinh doanh hay không.
Trên thực tế, phần chênh lệch này có thể đến từ nhiều nguyên nhân khác nhau như: Tiền người thân chuyển khoản., tiền vay hoặc mượn cá nhân. ,tiền chuyển khoản giữa các tài khoản của chính hộ kinh doanh, tiền thu hộ, chi hộ….
Vì thế hộ kinh doanh cần rà soát ngay:
- Doanh thu đã kê khai theo từng tháng, từng quý.
- Tổng số tiền thực tế nhận qua tài khoản ngân hàng.
- Doanh thu nhận qua mã QR và ví điện tử.
- Các khoản tiền nhận vào không phải doanh thu.
- Các khoản chênh lệch chưa có hồ sơ giải trình.
Sau khi rà soát, hộ kinh doanh nên phân loại rõ từng khoản tiền phát sinh trong tài khoản để xác định đâu là doanh thu kinh doanh và đâu là các khoản tiền không thuộc doanh thu chịu thuế.
Đối với các khoản tiền không phải doanh thu, nên chủ động lưu giữ hồ sơ chứng minh để phục vụ việc giải trình khi cần thiết, bao gồm: Sao kê ngân hàng, tài liệu chứng minh nguồn gốc các khoản tiền không phải doanh thu.
- Lưu ý: Việc tài khoản ngân hàng phát sinh số tiền lớn hơn doanh thu đã kê khai không đồng nghĩa toàn bộ khoản tiền đó là doanh thu chịu thuế. Tuy nhiên, hộ kinh doanh có trách nhiệm chứng minh nguồn gốc đối với các khoản tiền không liên quan đến hoạt động kinh doanh.
- Đối với các hộ kinh doanh thường xuyên nhận tiền qua chuyển khoản, mã QR hoặc ví điện tử, việc đối chiếu định kỳ giữa doanh thu kê khai và dòng tiền thực nhận sẽ giúp hạn chế rủi ro khi cơ quan thuế thực hiện đối chiếu dữ liệu và kiểm tra nghĩa vụ thuế trong tương lai.
6. CHỦ ĐỘNG LƯU GIỮ HÓA ĐƠN, CHỨNG TỪ VÀ SAO KÊ NGÂN HÀNG ĐỂ SẴN SÀNG GIẢI TRÌNH KHI CẦN THIẾT
Bên cạnh việc thực hiện các nghĩa vụ về thuế, hộ kinh doanh nên chủ động lưu giữ đầy đủ hồ sơ, chứng từ phát sinh trong quá trình hoạt động kinh doanh. Đây là căn cứ quan trọng để chứng minh doanh thu, chi phí và các nghĩa vụ thuế đã thực hiện khi cơ quan thuế yêu cầu kiểm tra hoặc giải trình.
Hộ kinh doanh nên rà soát và lưu giữ:
- Hóa đơn đầu vào, đầu ra.
- Hợp đồng mua bán, cung cấp dịch vụ.
- Phiếu thu, phiếu chi.
- Sao kê tài khoản ngân hàng.
- Lịch sử giao dịch ví điện tử.
- Báo cáo doanh thu từ Facebook, TikTok Shop, Shopee, Lazada, Tiki và các nền tảng bán hàng khác.
- Hồ sơ vay mượn, thu hộ – chi hộ (nếu có).
Sau khi rà soát, hộ kinh doanh nên sắp xếp hồ sơ theo từng tháng hoặc từng quý để thuận tiện cho việc đối chiếu doanh thu, kê khai thuế và giải trình khi cần thiết.
- Lưu ý: Trong trường hợp cơ quan thuế kiểm tra hoặc đối chiếu dữ liệu, các hồ sơ và chứng từ này sẽ là căn cứ quan trọng để chứng minh nguồn gốc doanh thu, chi phí và các giao dịch phát sinh.
- Hộ kinh doanh càng lưu trữ hồ sơ đầy đủ và khoa học thì càng giảm thiểu được rủi ro khi giải trình, kiểm tra hoặc thanh tra thuế trong tương lai.
Tại sao doanh nghiệp nên sử dụng dịch vụ kế toán trọn gói tại Acproli?
✓ Tư vấn và thực hiện đúng nghĩa vụ thuế theo quy định.
✓ Hỗ trợ rà soát doanh thu, hồ sơ và chứng từ.
✓ Giảm thiểu rủi ro về thuế và pháp lý.
✓ Không giới hạn số lượng hóa đơn, chứng từ phát sinh.
✓ Đặc biệt : Miễn phí đến 03 tháng dịch vụ kế toán trọn gói dành cho hộ kinh doanh.