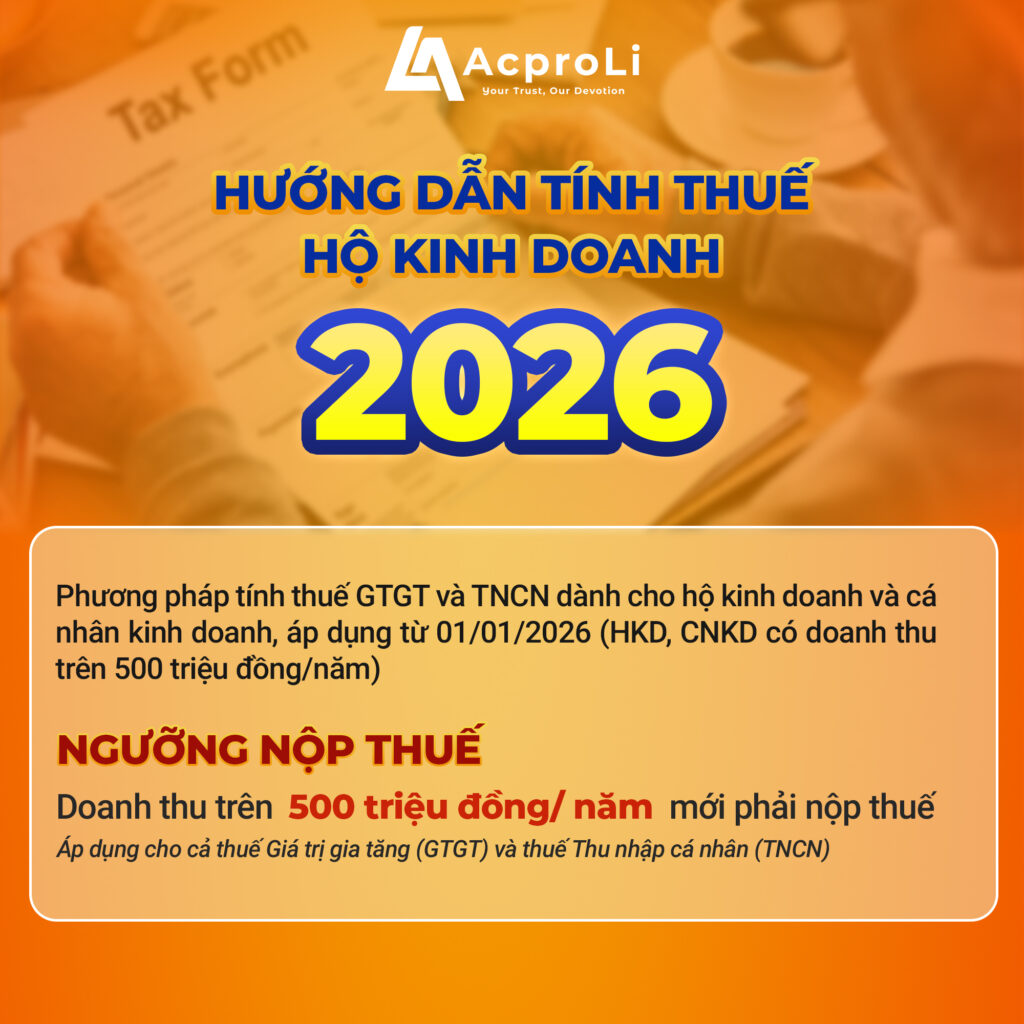
Từ 01/01/2026, hộ kinh doanh & cá nhân kinh doanh có doanh thu trên 500 triệu đồng/năm sẽ phải thực hiện nghĩa vụ thuế GTGT và thuế TNCN theo quy định mới.
 NGƯỠNG NỘP THUẾ
 Chỉ khi doanh thu > 500 triệu đồng/năm mới phát sinh thuế Áp dụng đồng thời GTGT + TNCN THUẾ GIÁ TRỊ GIA TĂNG (GTGT)
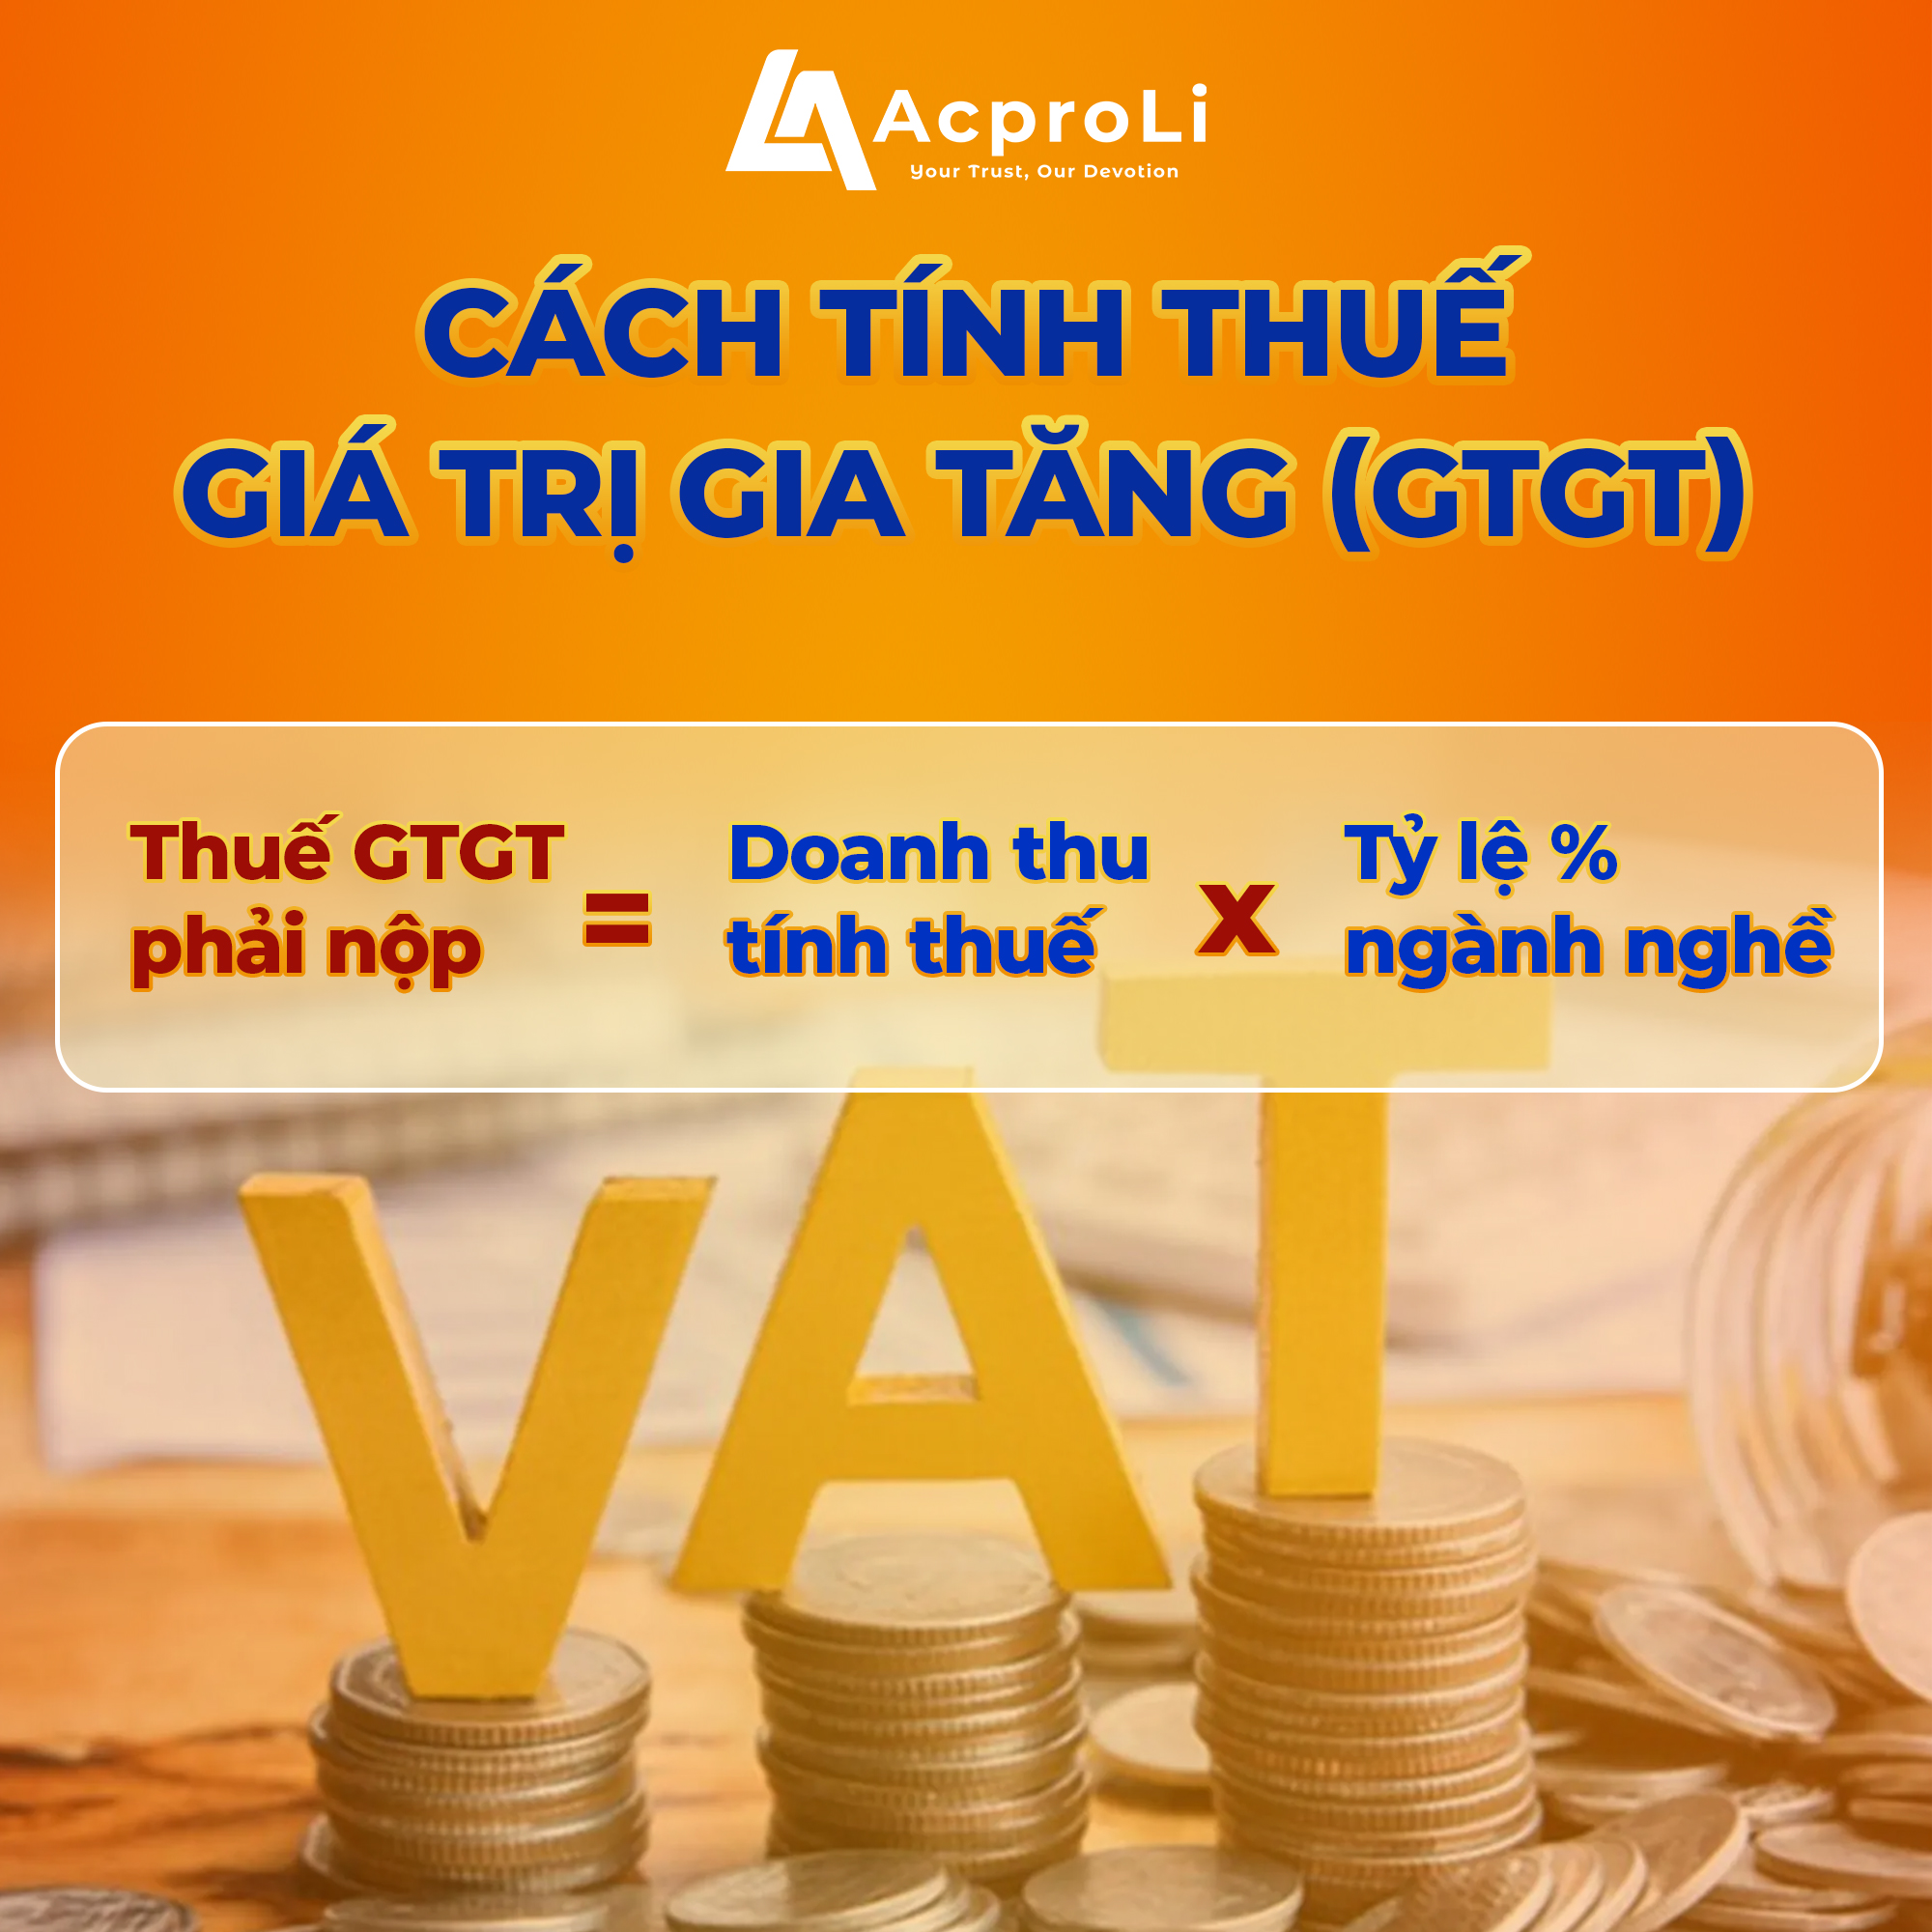
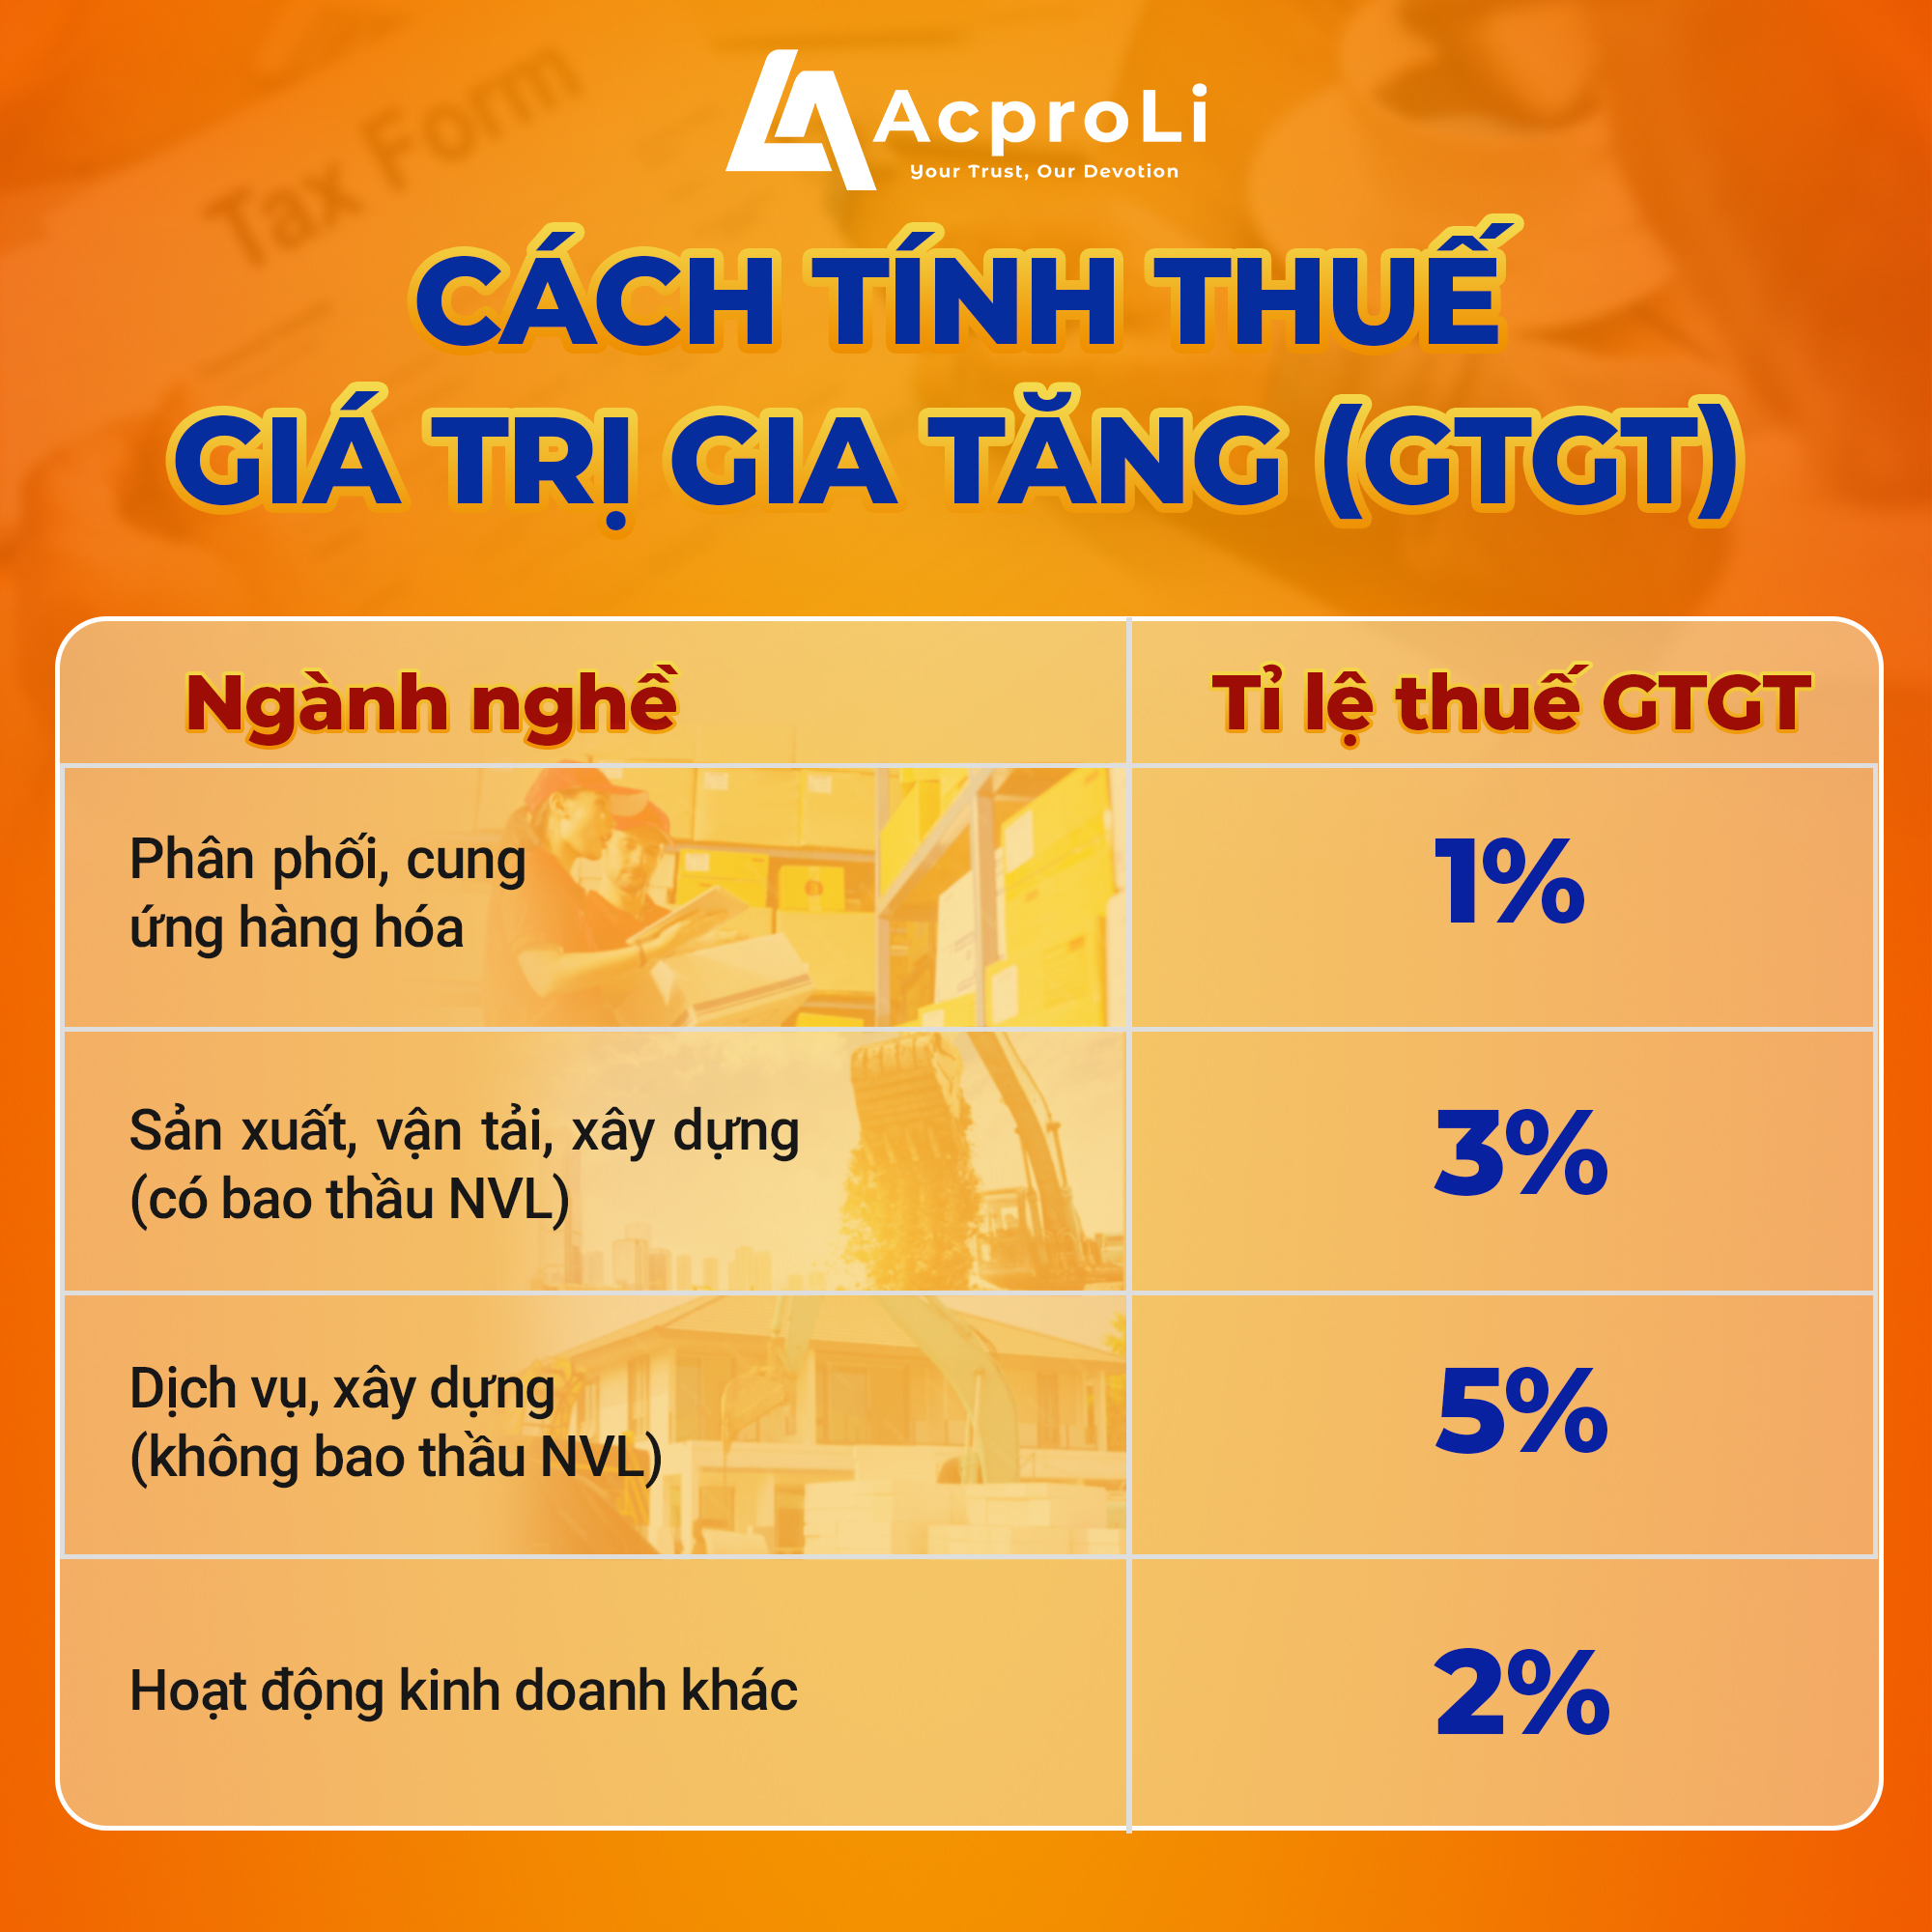
Công thức: Thuế GTGT = Doanh thu tính thuế × Tỷ lệ % theo ngành nghề
Tỷ lệ phổ biến:
+ Phân phối, cung ứng hàng hóa: 1%
+ Sản xuất, vận tải, xây dựng (có bao thầu NVL): 3%
+ Dịch vụ, xây dựng (không bao thầu NVL): 5%
+ Hoạt động khác: 2%
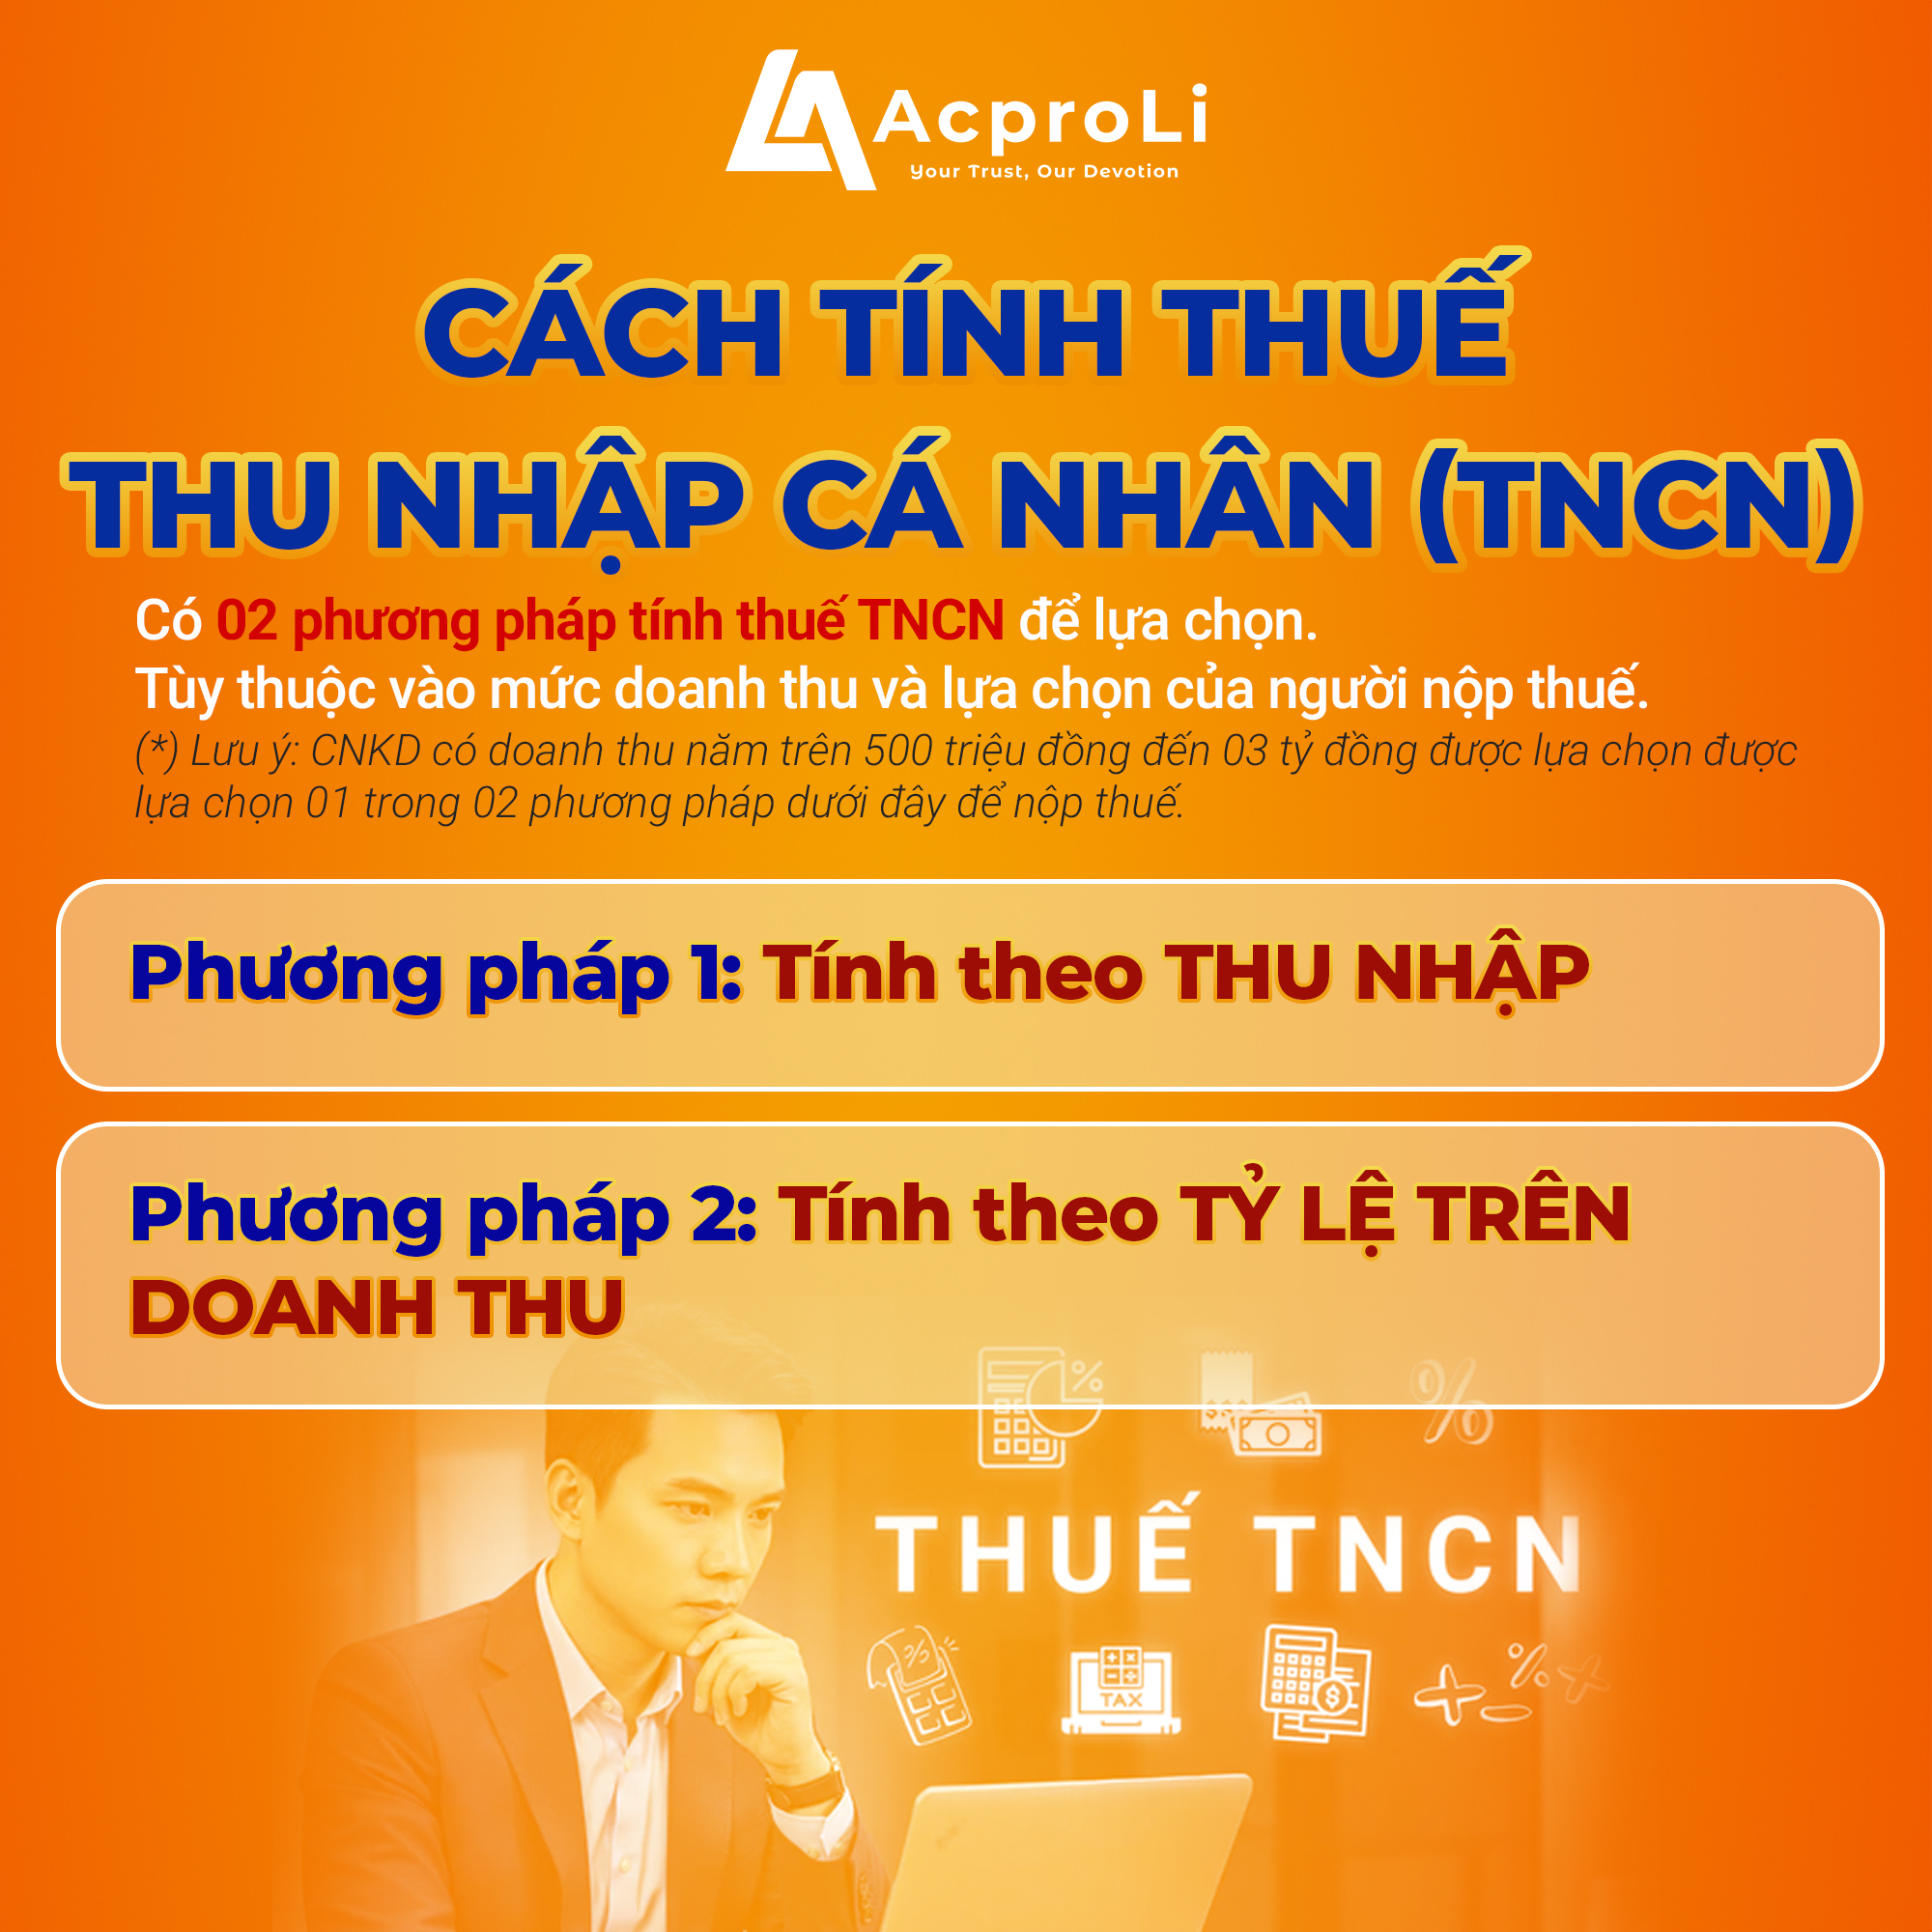
 THUẾ THU NHẬP CÁ NHÂN (TNCN) – Có 02 cách lựa chọn:
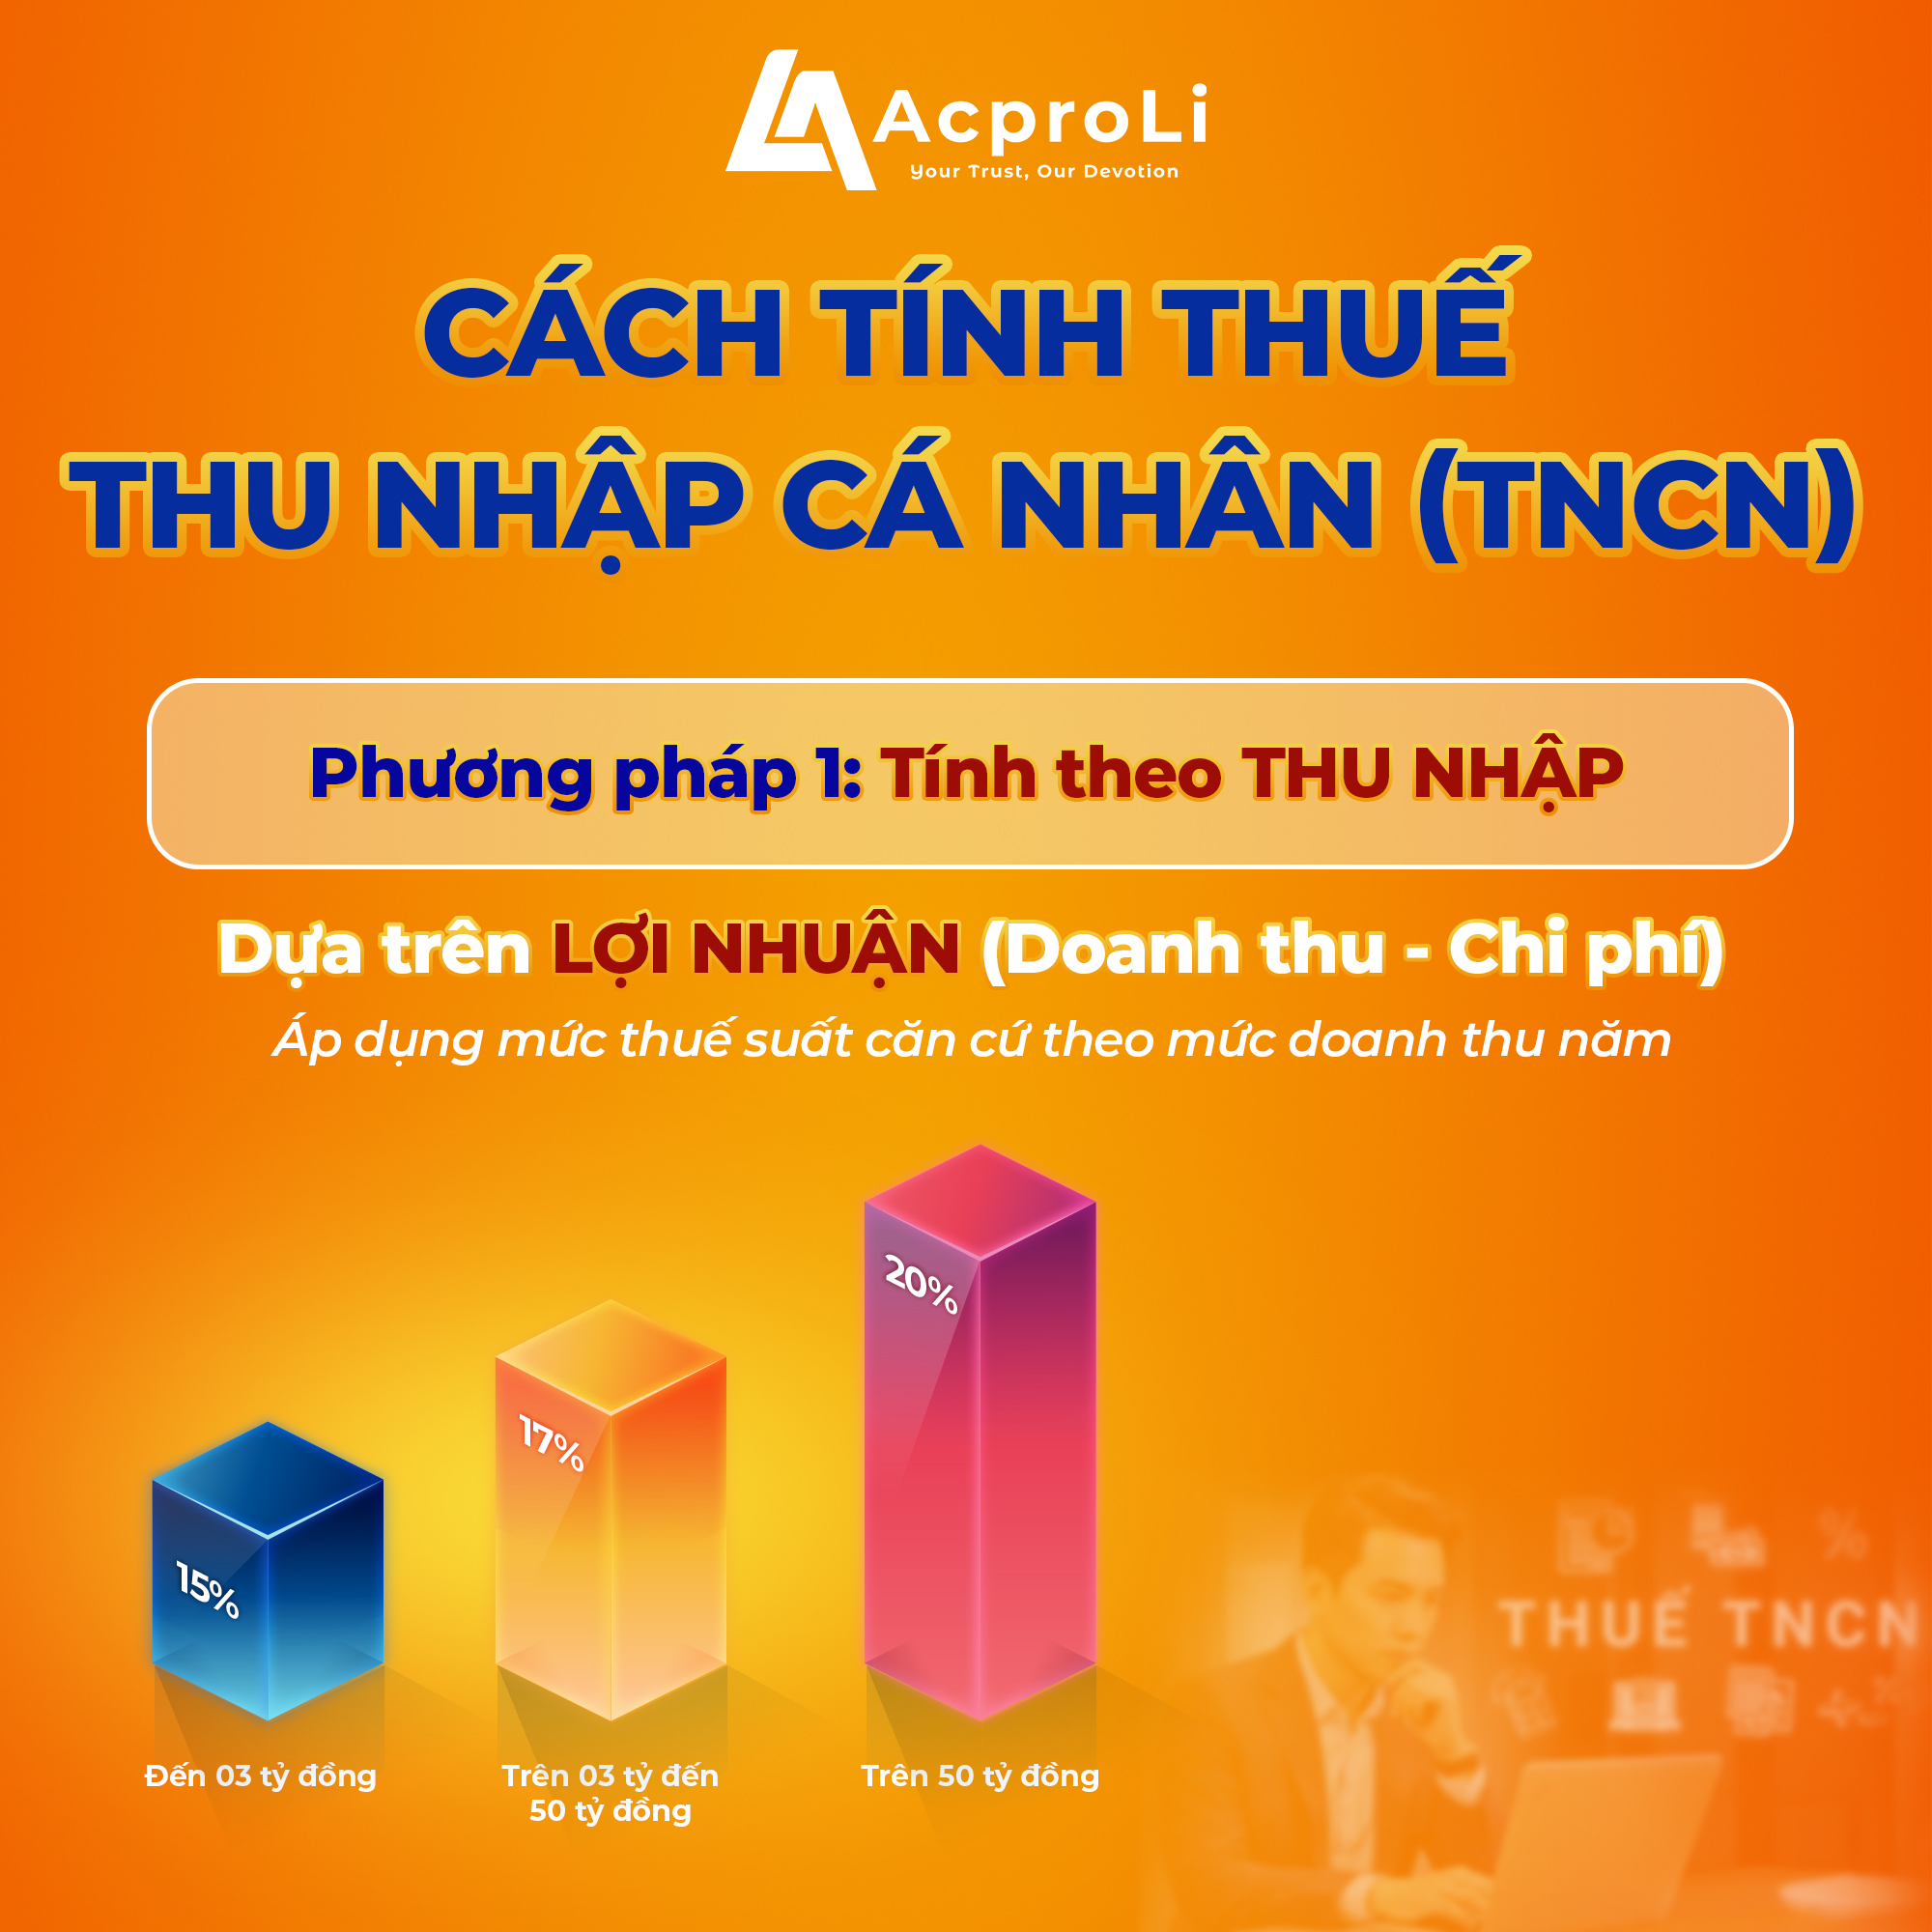
 Cách 1: Tính theo thu nhập (lợi nhuận)
→ Thuế suất lũy tiến 15% – 17% – 20% (tùy mức doanh thu năm)
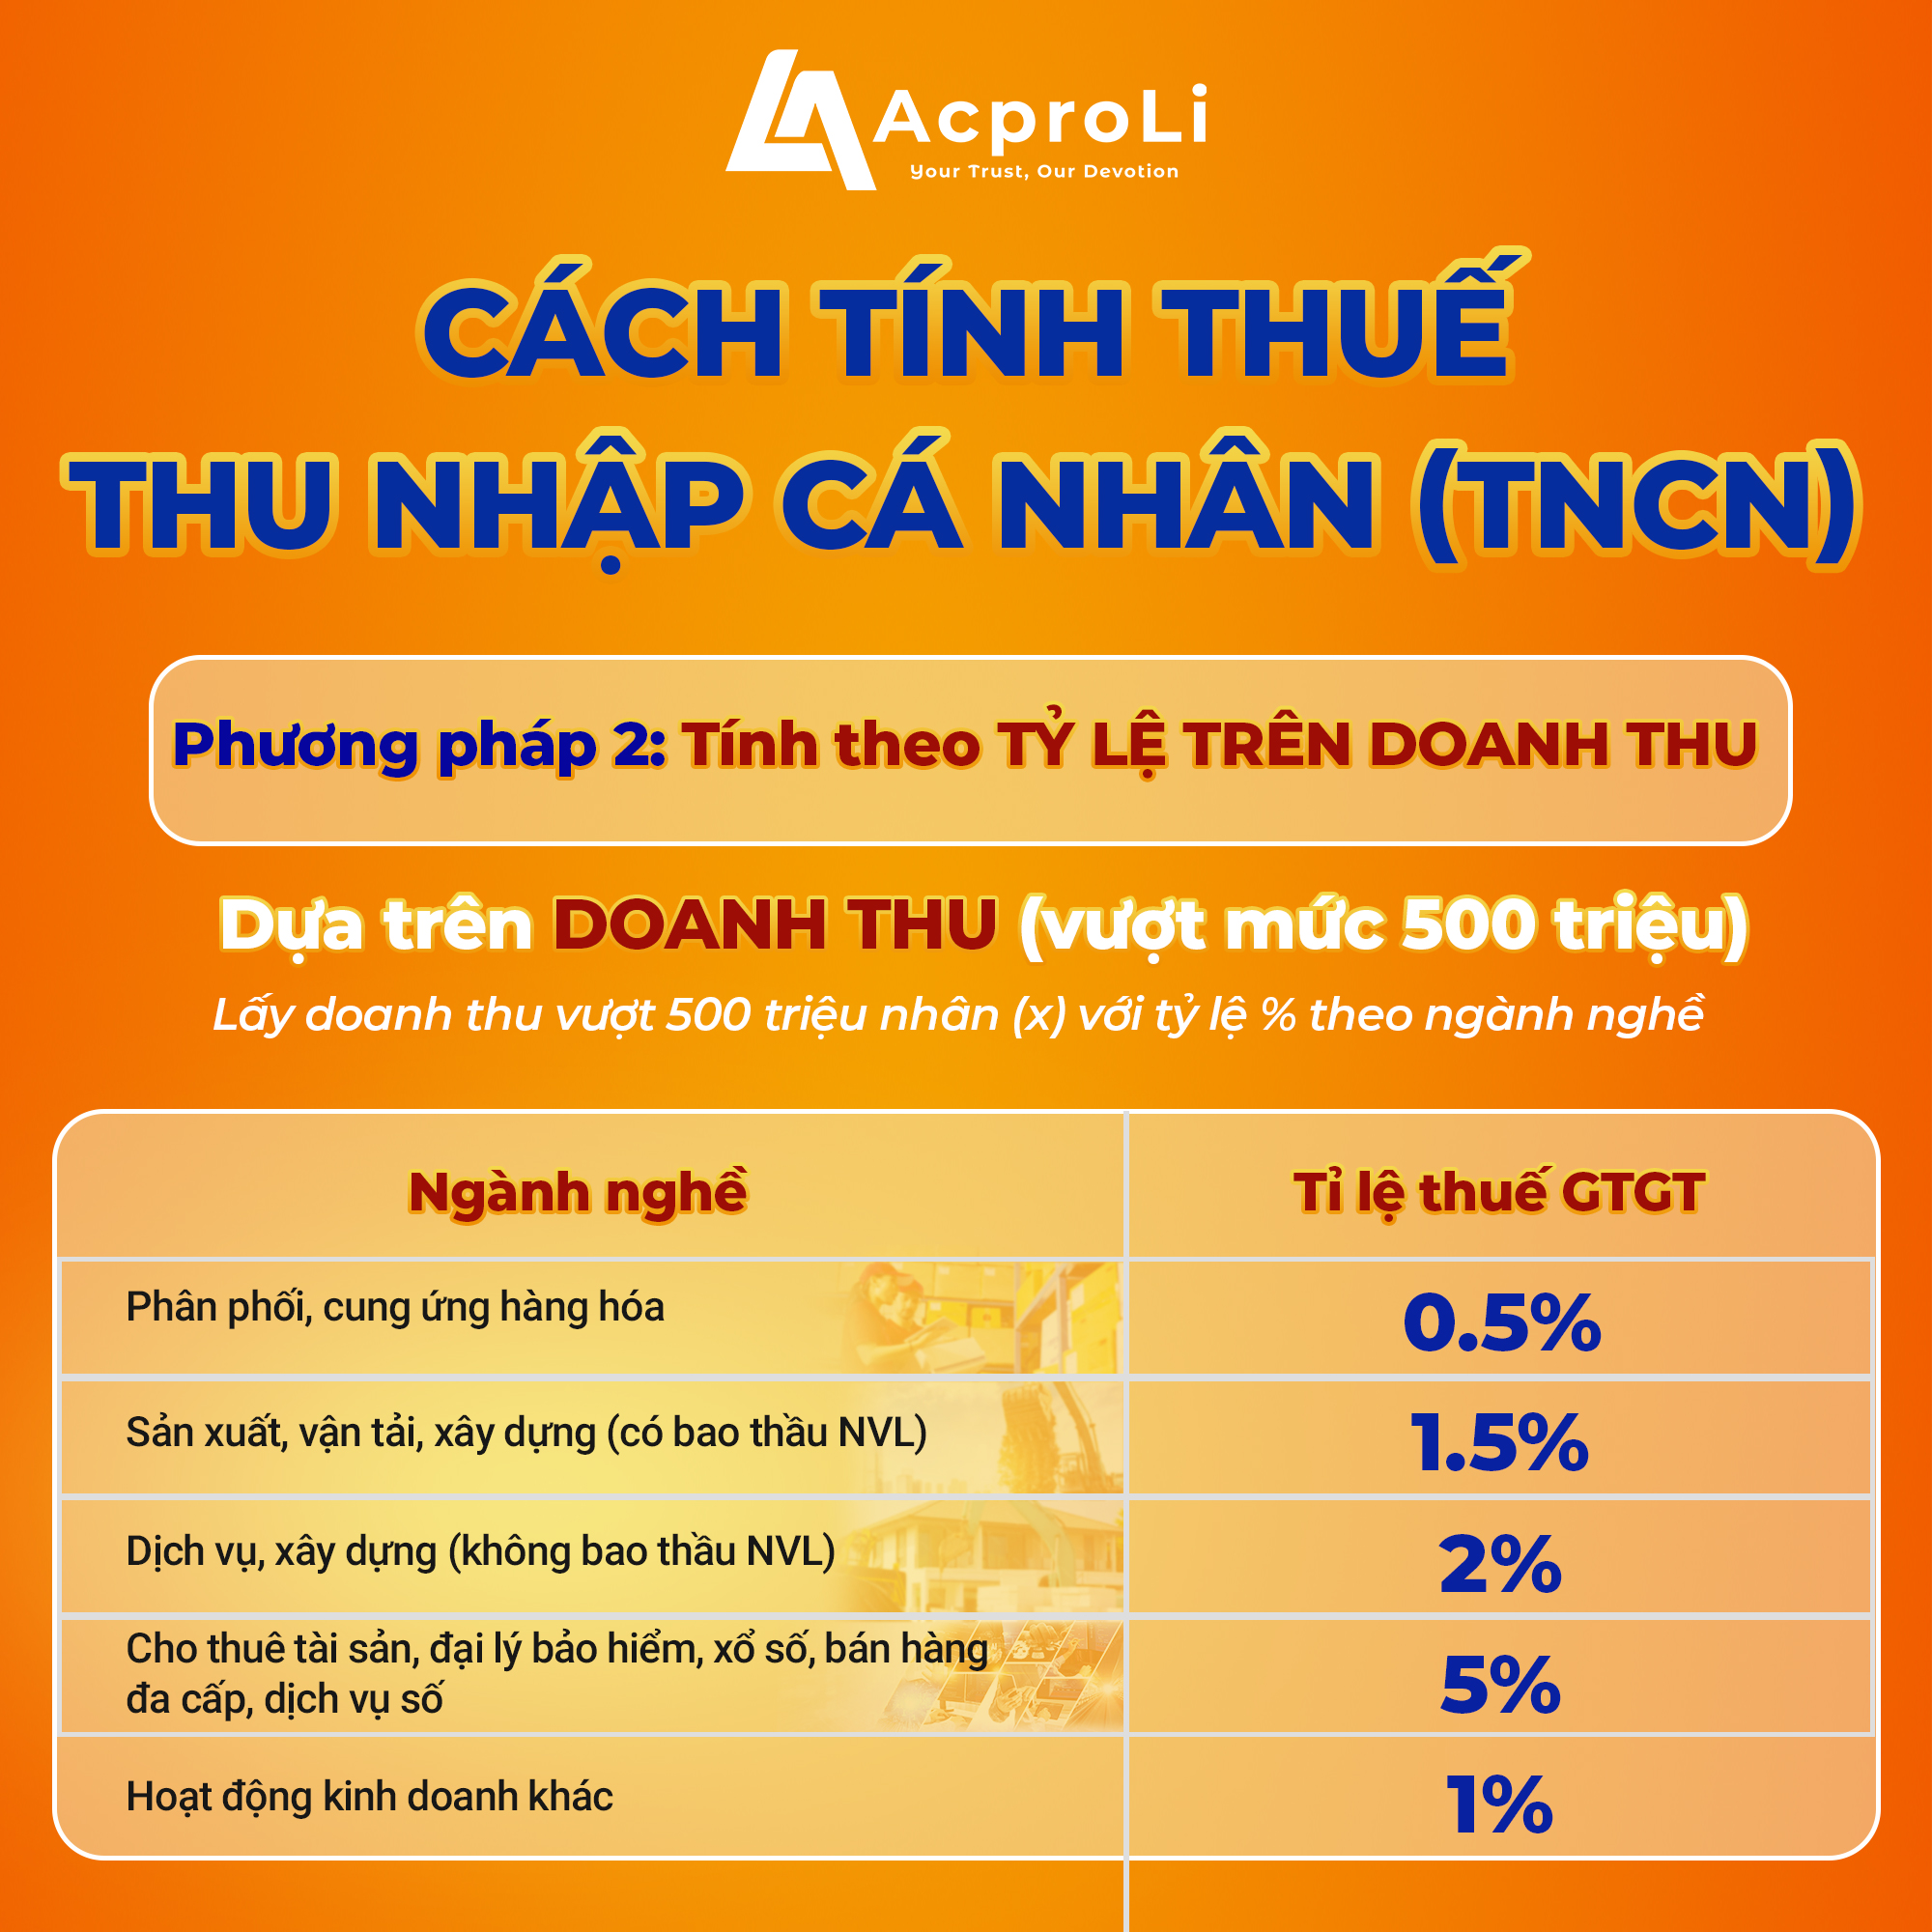
Cách 2: Tính theo tỷ lệ trên doanh thu vượt 500 triệu→ Nhân với % theo từng ngành nghề (0,5% – 5%)
 Lưu ý quan trọng:
Hộ/cá nhân kinh doanh có doanh thu từ trên 500 triệu đến 3 tỷ đồng/năm được lựa chọn 1 trong 2 phương pháp TNCN phù hợp nhất.
 Chủ động nắm rõ để tối ưu chi phí – tránh rủi ro thuế từ sớm.
 Cần tư vấn chi tiết theo từng ngành nghề? Inbox ngay cho Acproli để được hỗ trợ!