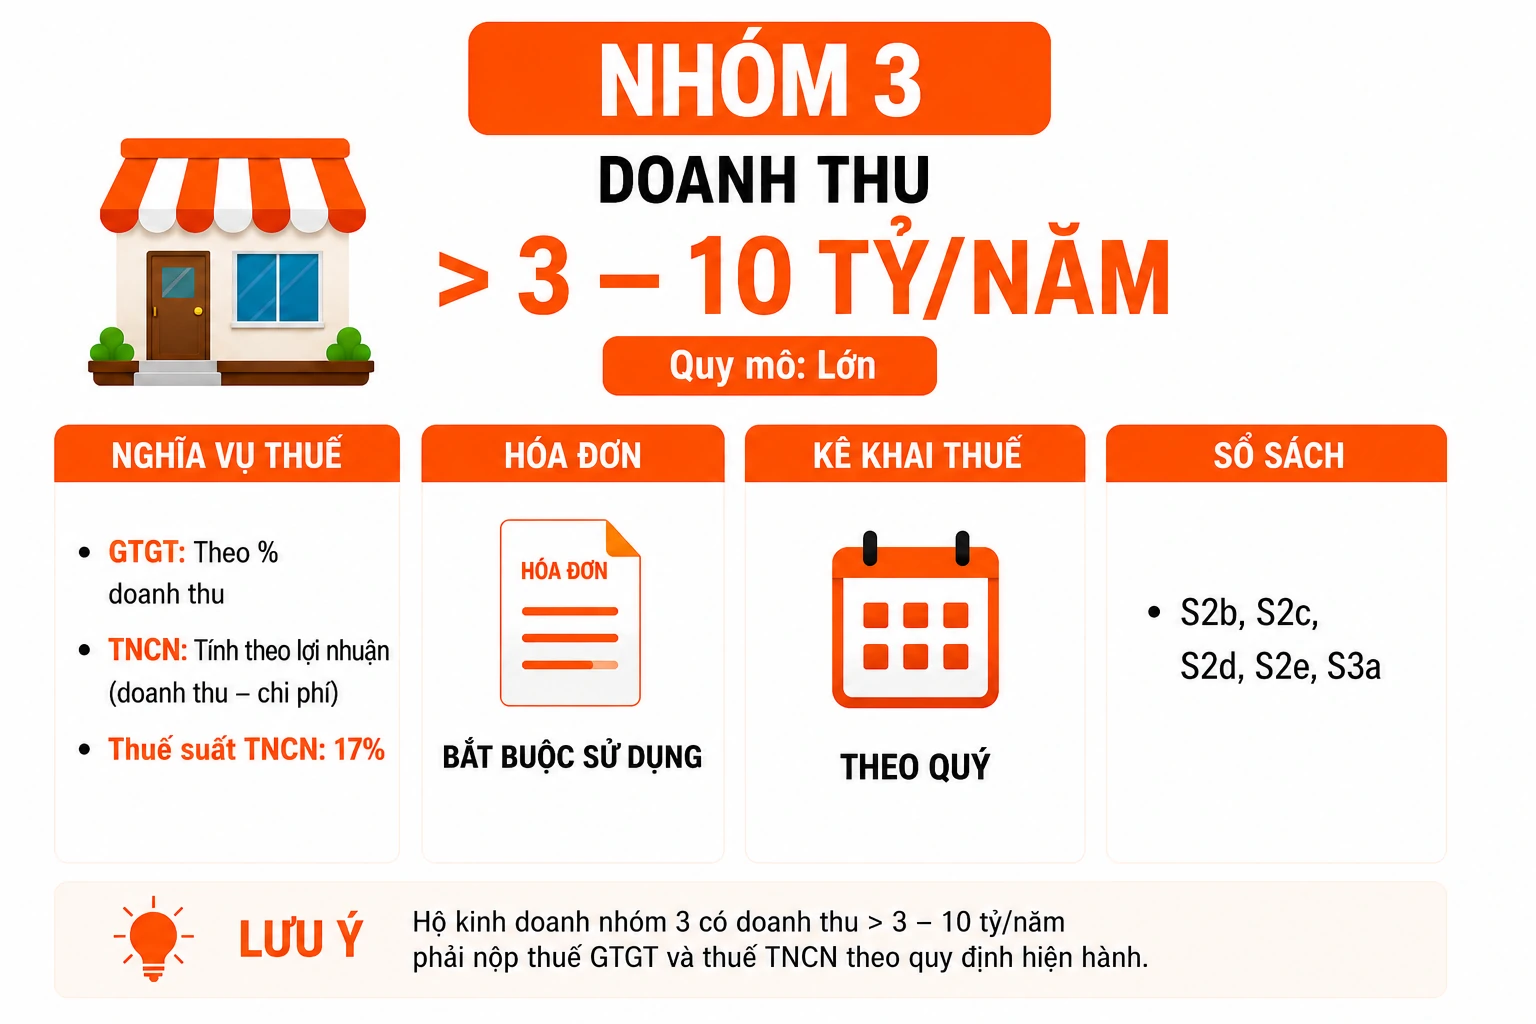
Nếu hộ kinh doanh của anh thuộc Nhóm 3 thì từ năm 2026 sẽ bước sang giai đoạn quản lý thuế chặt chẽ hơn so với các nhóm doanh thu thấp. Đây là nhóm bắt đầu áp dụng phương pháp tính thuế dựa trên lợi nhuận thực tế, đồng nghĩa với việc doanh thu, chi phí, hóa đơn, dòng tiền và sổ sách kinh doanh sẽ được theo dõi và đối chiếu toàn diện hơn. Vì vậy, hộ kinh doanh cần chủ động chuẩn bị ngay từ đầu để tránh các rủi ro về thuế, hạn chế sai sót trong quá trình kê khai và đảm bảo hoạt động kinh doanh diễn ra ổn định.
1. Bắt Buộc Sử Dụng Hóa Đơn Điện Tử
Từ năm 2026, hộ kinh doanh Nhóm 3 thuộc diện bắt buộc áp dụng hóa đơn điện tử theo quy định. Đây là một trong những yêu cầu quan trọng nhất mà hộ kinh doanh cần thực hiện để đảm bảo việc ghi nhận doanh thu được minh bạch và đầy đủ.
Các nội dung cần thực hiện gồm:
✅ Đăng Ký Sử Dụng Hóa Đơn Điện Tử
✅ Xuất Hóa Đơn Theo Đúng Quy Định
✅ Lưu Trữ Dữ Liệu Hóa Đơn Điện Tử Đầy Đủ
Một số ngành nghề có thể phải áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền và kết nối dữ liệu trực tiếp với cơ quan thuế. Trường hợp doanh thu thực tế lớn nhưng số lượng hóa đơn phát hành không tương xứng hoặc có dấu hiệu bất thường thì rất dễ bị đưa vào diện rà soát và đối chiếu dữ liệu.
2. Kê Khai Thuế Theo Quý
Khác với các nhóm hộ kinh doanh quy mô nhỏ, hộ kinh doanh Nhóm 3 phải thực hiện kê khai thuế định kỳ theo quý và chịu trách nhiệm về tính chính xác của toàn bộ số liệu đã kê khai.
Các loại hồ sơ thường phải thực hiện gồm:
✅ Thuế Giá Trị Gia Tăng (GTGT)
✅ Thuế Thu Nhập Cá Nhân (TNCN)
✅ Các Phụ Lục Và Biểu Mẫu Liên Quan
Tần suất kê khai là 04 lần mỗi năm với các mốc thời gian thông thường như sau:
✅ Quý I: Hạn Nộp 30/04
✅ Quý II: Hạn Nộp 31/07
✅ Quý III: Hạn Nộp 31/10
✅ Quý IV: Hạn Nộp 31/01 Năm Sau
Việc chậm nộp hồ sơ, kê khai sai hoặc nộp thiếu số thuế phải nộp đều có thể dẫn đến các khoản xử phạt hành chính theo quy định.
3. Theo Dõi Doanh Thu Và Chi Phí Thực Tế Đầy Đủ
Một trong những thay đổi lớn nhất của Nhóm 3 là thuế không còn chỉ dựa trên doanh thu mà bắt đầu được xác định dựa trên lợi nhuận thực tế. Do đó, cơ quan thuế sẽ quan tâm nhiều hơn đến toàn bộ hoạt động kinh doanh thay vì chỉ theo dõi số tiền bán hàng.
Các dữ liệu thường được đối chiếu gồm:
✅ Doanh Thu Thực Nhận
✅ Chi Phí Đầu Vào
✅ Lợi Nhuận Thực Tế
✅ Dòng Tiền Ngân Hàng
✅ Công Nợ Phải Thu, Phải Trả
✅ Dữ Liệu Bán Hàng Trên Nhiều Kênh
Để chứng minh chi phí hợp lệ và đảm bảo việc tính thuế chính xác, hộ kinh doanh cần:
✅ Lưu Hóa Đơn Đầu Vào
✅ Lưu Chứng Từ Chi Phí Hợp Lệ
✅ Theo Dõi Lãi Lỗ Định Kỳ
✅ Đối Chiếu Doanh Thu Thường Xuyên
Nếu doanh thu lớn nhưng không có đầy đủ hồ sơ chứng minh chi phí thì số thuế phải nộp có thể cao hơn đáng kể so với thực tế kinh doanh.
CHƯA CHẮC HỘ KINH DOANH CỦA BẠN CẦN THỰC HIỆN NHỮNG NGHĨA VỤ GÌ TRONG NĂM 2026?
👉 Điền thông tin để được chuyên viên hỗ trợ và tư vấn miễn phí.
4. Theo Dõi Tài Khoản Ngân Hàng Và Dòng Tiền Kinh Doanh
Từ năm 2026, dữ liệu doanh thu có thể được cơ quan thuế đối chiếu từ nhiều nguồn khác nhau. Vì vậy việc quản lý dòng tiền kinh doanh rõ ràng và minh bạch là yêu cầu rất quan trọng đối với hộ kinh doanh Nhóm 3.
Các nguồn dữ liệu thường được sử dụng để đối chiếu bao gồm:
✅ Ngân Hàng
✅ QR Chuyển Khoản
✅ Ví Điện Tử
✅ Sàn Thương Mại Điện Tử
✅ Máy POS
✅ Đơn Vị Vận Chuyển
✅ Dữ Liệu Quảng Cáo Trực Tuyến
Để hạn chế rủi ro phát sinh chênh lệch số liệu, hộ kinh doanh nên:
✅ Tách Riêng Tài Khoản Kinh Doanh
✅ Hạn Chế Nhận Tiền Qua Tài Khoản Cá Nhân
✅ Đối Chiếu Dòng Tiền Hàng Tháng
✅ Lưu Trữ Đầy Đủ Lịch Sử Giao Dịch
Đây là một trong những nguyên nhân phổ biến khiến nhiều hộ kinh doanh bị lệch doanh thu mà không phát hiện ra cho đến khi thực hiện đối chiếu dữ liệu.
5. Quản Lý Sổ Sách Kế Toán Chặt Chẽ Hơn
Khi bước sang Nhóm 3, việc quản lý sổ sách kế toán không còn là lựa chọn mà gần như trở thành yêu cầu bắt buộc nếu muốn kiểm soát chính xác tình hình kinh doanh và hạn chế rủi ro về thuế.
Hộ kinh doanh nên xây dựng và duy trì đầy đủ:
✅ Sổ Doanh Thu Bán Hàng
✅ Sổ Chi Phí Đầu Vào
✅ Sổ Công Nợ Phải Thu, Phải Trả
✅ Sổ Nhập Xuất Tồn Kho
✅ Hồ Sơ Hóa Đơn Đầu Vào, Đầu Ra
✅ Báo Cáo Kinh Doanh Định Kỳ
Nhiều hộ kinh doanh trong nhóm này đã bắt đầu sử dụng phần mềm bán hàng, phần mềm kế toán hoặc thuê dịch vụ kế toán để quản lý dữ liệu hiệu quả hơn và giảm thiểu sai sót.
6. Kiểm Soát Tồn Kho Và Hàng Hóa
Khi quy mô kinh doanh ngày càng lớn, việc kiểm soát tồn kho trở thành một nội dung rất quan trọng bởi đây là khu vực thường phát sinh chênh lệch số liệu khi cơ quan thuế thực hiện rà soát.
Để quản lý tồn kho hiệu quả, hộ kinh doanh nên:
✅ Theo Dõi Nhập Xuất Tồn Kho
✅ Lưu Trữ Hóa Đơn Đầu Vào
✅ Kiểm Kê Định Kỳ
✅ Quản Lý Hàng Lỗi, Hàng Hủy Và Hàng Trả
Việc kiểm soát tồn kho tốt không chỉ giúp hạn chế rủi ro về thuế mà còn hỗ trợ hộ kinh doanh quản lý hiệu quả hàng hóa, dòng tiền và lợi nhuận thực tế.
7. Các Mốc Thời Gian Quan Trọng Hộ Kinh Doanh Nhóm 3 Cần Nhớ
| Nội Dung | Thời Gian |
|---|---|
| Bắt Đầu Áp Dụng Quy Định Mới | 01/01/2026 |
| Kê Khai Thuế Quý I | 30/04/2026 |
| Kê Khai Thuế Quý II | 31/07/2026 |
| Kê Khai Thuế Quý III | 31/10/2026 |
| Kê Khai Thuế Quý IV | 31/01/2027 |
| Kiểm Kê Tồn Kho Cuối Năm | 31/12 Hằng Năm |
📌 Nhóm 3 là giai đoạn hộ kinh doanh chuyển từ việc quản lý doanh thu đơn thuần sang quản lý lợi nhuận, chi phí và dữ liệu kế toán một cách bài bản hơn. Việc chuẩn bị sớm hệ thống hóa đơn, sổ sách, chứng từ và quy trình quản lý dòng tiền sẽ giúp hộ kinh doanh giảm thiểu rủi ro về thuế, dễ dàng giải trình số liệu và tạo nền tảng để phát triển bền vững trong tương lai.